
 目次
はじめに
中国のモビリティ市場では、EVの急速な普及を起点に、競争の主戦場が「良い車を売ること」から「納車後も含めた顧客体験を高め続けること」へ移行しています。
バッテリーや航続距離といったハードウェア性能だけでは差別化が難しくなり、SDV(Software Defined Vehicle)化、納車後の継続的な関係構築、
AIを活用した店舗運営能力が、競争力を左右する重要な要素になりつつあります。
一方で、中国の変化をそのまま日本に当てはめるべきではありません。
日本と中国では、顧客の車に対する価値観、販売会社の役割、メーカーとの関係性、人材定着の前提などが大きく異なります。
中国で起きている事象を表面的に模倣するのではなく、その背景にある「不可逆な変化」を読み解き、
日本のカーディーラー経営において今から備えるべき論点を明確にすることが重要です。
本記事では、中国モビリティ市場で進むEV/SDV化、納車後経済圏、AIによる店舗運営の標準化を整理したうえで、
日本のカーディーラーが向き合うべき経営論点と、今後検討すべき次の一手について紹介します。
- 中国市場では競争の主戦場が「プロダクト」から「顧客体験」へ移行
- EVの普及によりハードウェア競争は限界を迎え、SDV化が差別化の源泉に
- 車両販売単体ではなく、納車後の継続的な収益化が重要に
- AIの標準化により、店舗運営能力そのものが競争力になる
- 日本のカーディーラーはEV/SDV転換とAI時代の組織改革に備える必要がある
- 次の一手は、EV販売力の強化とAI活用を前提とした業務オペレーション改革
中国市場で競争の主戦場が変わり始めている
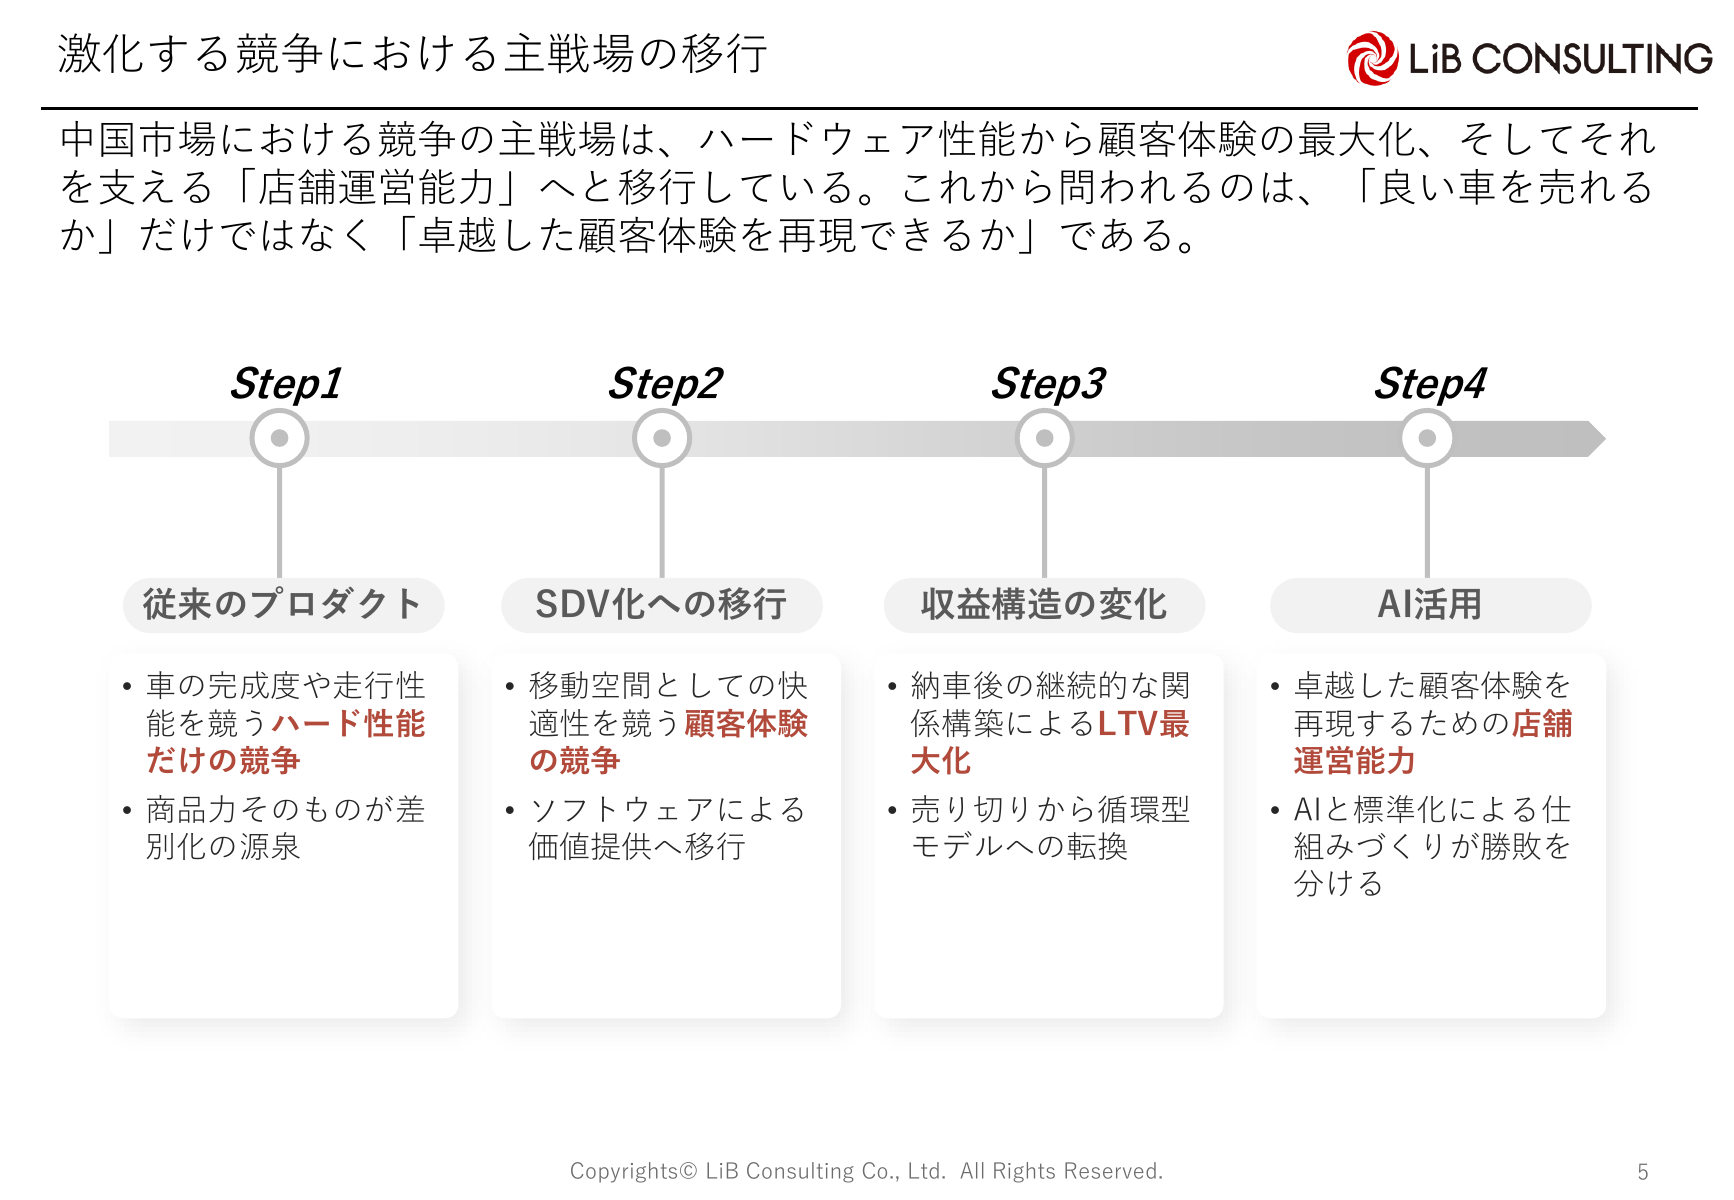
中国のモビリティ市場では、競争の主戦場が大きく変化しています。従来は、車両の完成度や走行性能といったハードウェア性能が差別化の中心でした。
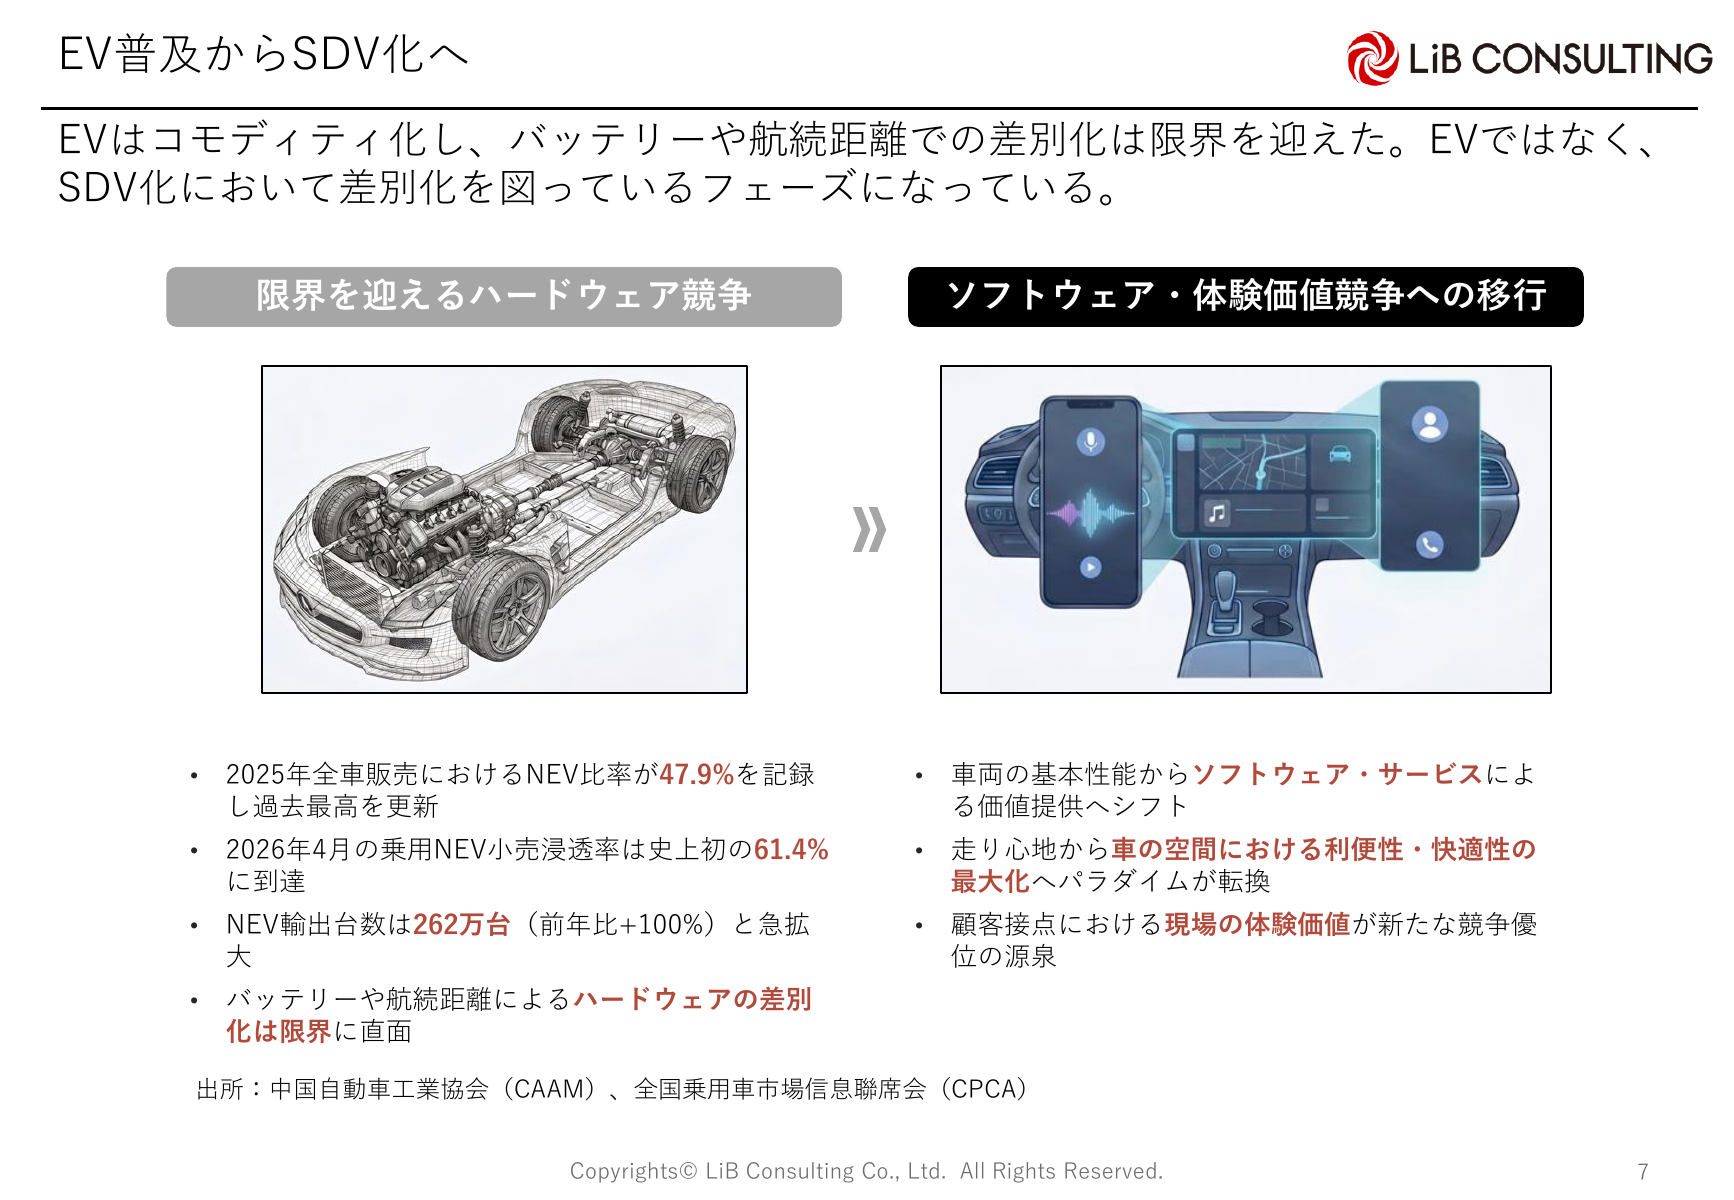
しかし、EVの普及が進むなかで、バッテリー性能や航続距離だけで競争優位を築くことは難しくなっています。
中国では、NEV(新エネルギー車)の普及が急速に進んでいます。2025年の全車販売におけるNEV比率は47.9%を記録し、2026年4月の乗用NEV小売浸透率は61.4%に到達しています。
さらにNEV輸出台数も262万台、前年比100%増と急拡大しています。
出典:中国自動車工業協会(CAAM)/2026年1月/2025年中国汽車産銷情況
全国乗用車市場信息聯席会(CPCA)/ 2026年5月/2026年5月/2026年4月份全国乗用車市場分析
このようにEVが一般化していくと、顧客にとってEVであること自体は特別な価値ではなくなります。
その結果、競争の焦点は「どれだけ良い車をつくるか」から、「車を通じてどれだけ快適で便利な体験を提供できるか」へと移っていきます。
つまり、中国市場で起きている変化は、単なるEVシフトではありません。
車が「移動する乗り物」から「移動する生活空間」へ変わり、顧客体験を最大化することが競争力の源泉になっているのです。
EVからSDVへ、車の価値は納車後も変化する
中国市場で進む大きな変化の1つが、SDV化です。SDVとは、ソフトウェアによって車両の機能や価値が継続的に更新される車を指します。
従来の車は、開発、生産、販売という流れのなかで、納車時点が価値のピークでした。購入後は年数の経過とともに価値が下がっていくのが一般的です。
一方、SDV型の車では、販売後もOTAアップデートによって機能が追加され、体験価値が高まっていきます。
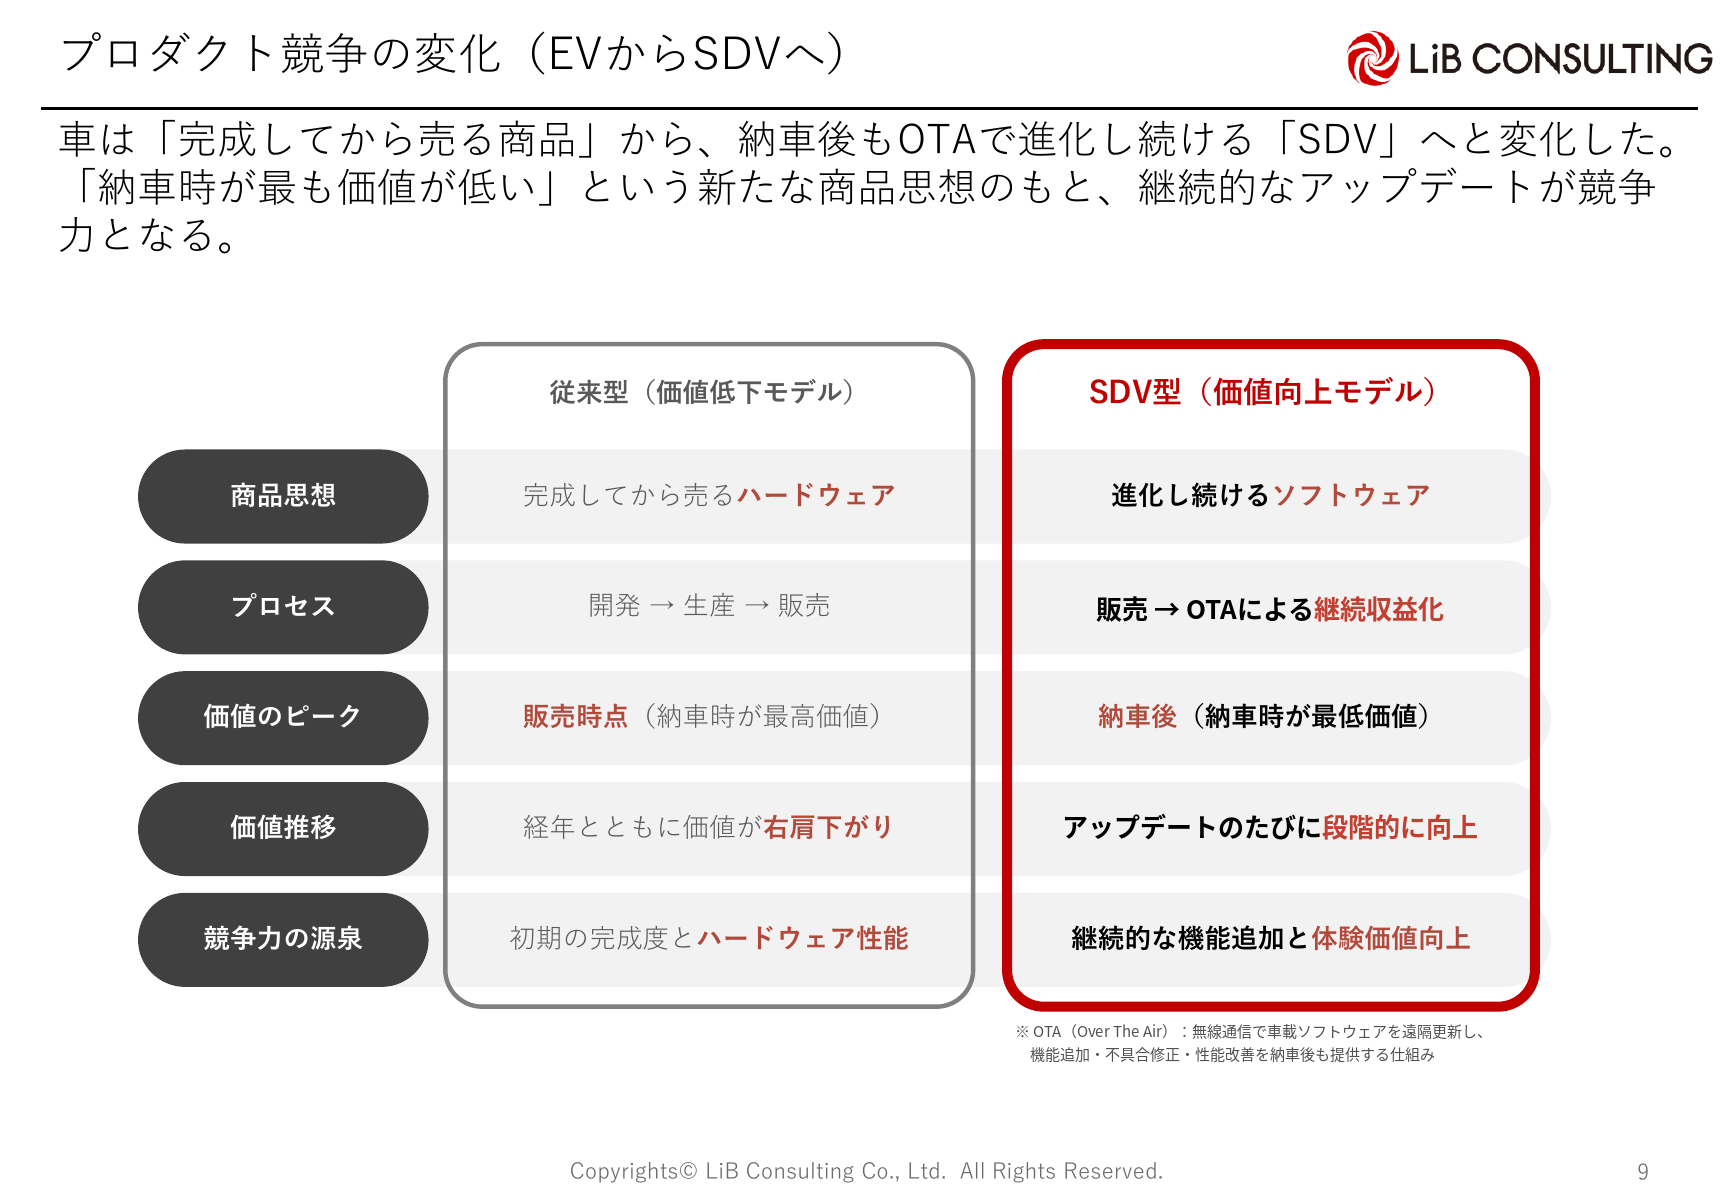
この変化は、商品思想そのものを変えます。車は「完成してから売るハードウェア」ではなく、「納車後も進化し続けるソフトウェアを搭載したプロダクト」になります。
極端にいえば、納車時点が最も価値が低く、その後のアップデートを通じてさらに価値が高まっていくという考え方です。
このような市場では、販売時点での商品説明だけでは不十分です。納車後にどのような機能が追加されるのか、顧客の生活がどのように便利になるのか、
継続的にどのような体験価値を提供できるのかを伝え続ける必要があります。
カーディーラーに求められる役割も、単に車両を販売することから、納車後の顧客体験を支え続けることへ広がっていくと考えられます。
車両販売単体から「納車後経済圏」へ
EV化やSDV化が進むと、カーディーラーの収益構造にも大きな影響が生じます。
中国市場では、EV化と過当競争により、従来の収益モデルが大きく揺らいでいます。
中国における2025年の赤字カーディーラー比率が55.7%、逆ザヤ販売を強いられた比率が81.9%という状況でした。
さらに、EV化によって従来の生命線であったアフターサービス収益も減少し、「売って終わり」のビジネスモデルは通用しにくくなっています。
出所:中国汽車流通協会(CADA)/2026年3月/2025年全国汽車経銷商生存状況調査報告
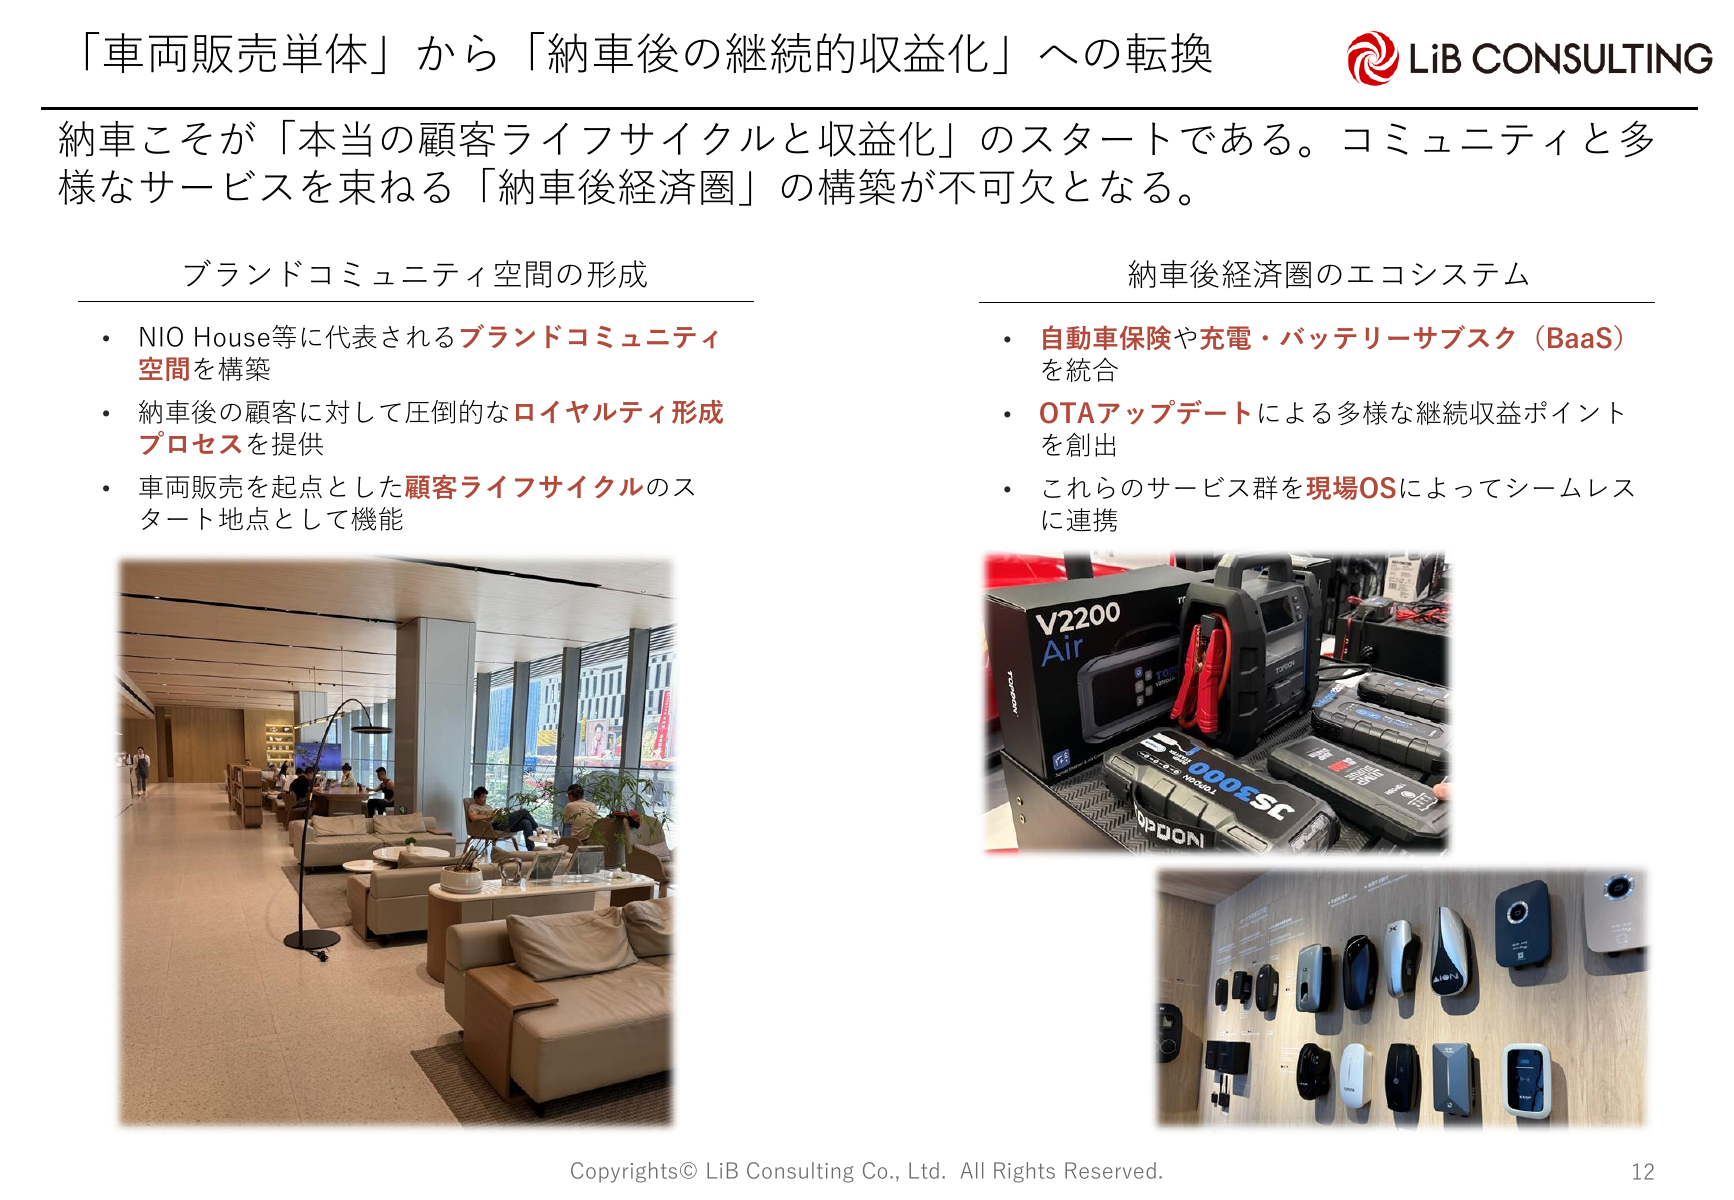
このような環境下で重要になるのが、納車後の継続的な収益化です。車両販売をゴールではなく、顧客ライフサイクルのスタート地点として捉え、
保険、充電、バッテリーサブスク、OTAアップデート、コミュニティサービスなどを組み合わせていく考え方です。
中国では、NIO Houseに代表されるブランドコミュニティ空間のように、納車後の顧客に対してロイヤルティを形成する場づくりも進んでいます。
車を購入した後も、顧客がブランドと接点を持ち続ける仕組みをつくることで、LTVの最大化を図っています。
日本のカーディーラーにおいても、将来的には車両販売単体の利益に依存するだけでなく、保有顧客との関係性を活かした継続的な価値提供がより重要になると考えられます。
AIによる標準化が店舗運営能力を競争力に変える
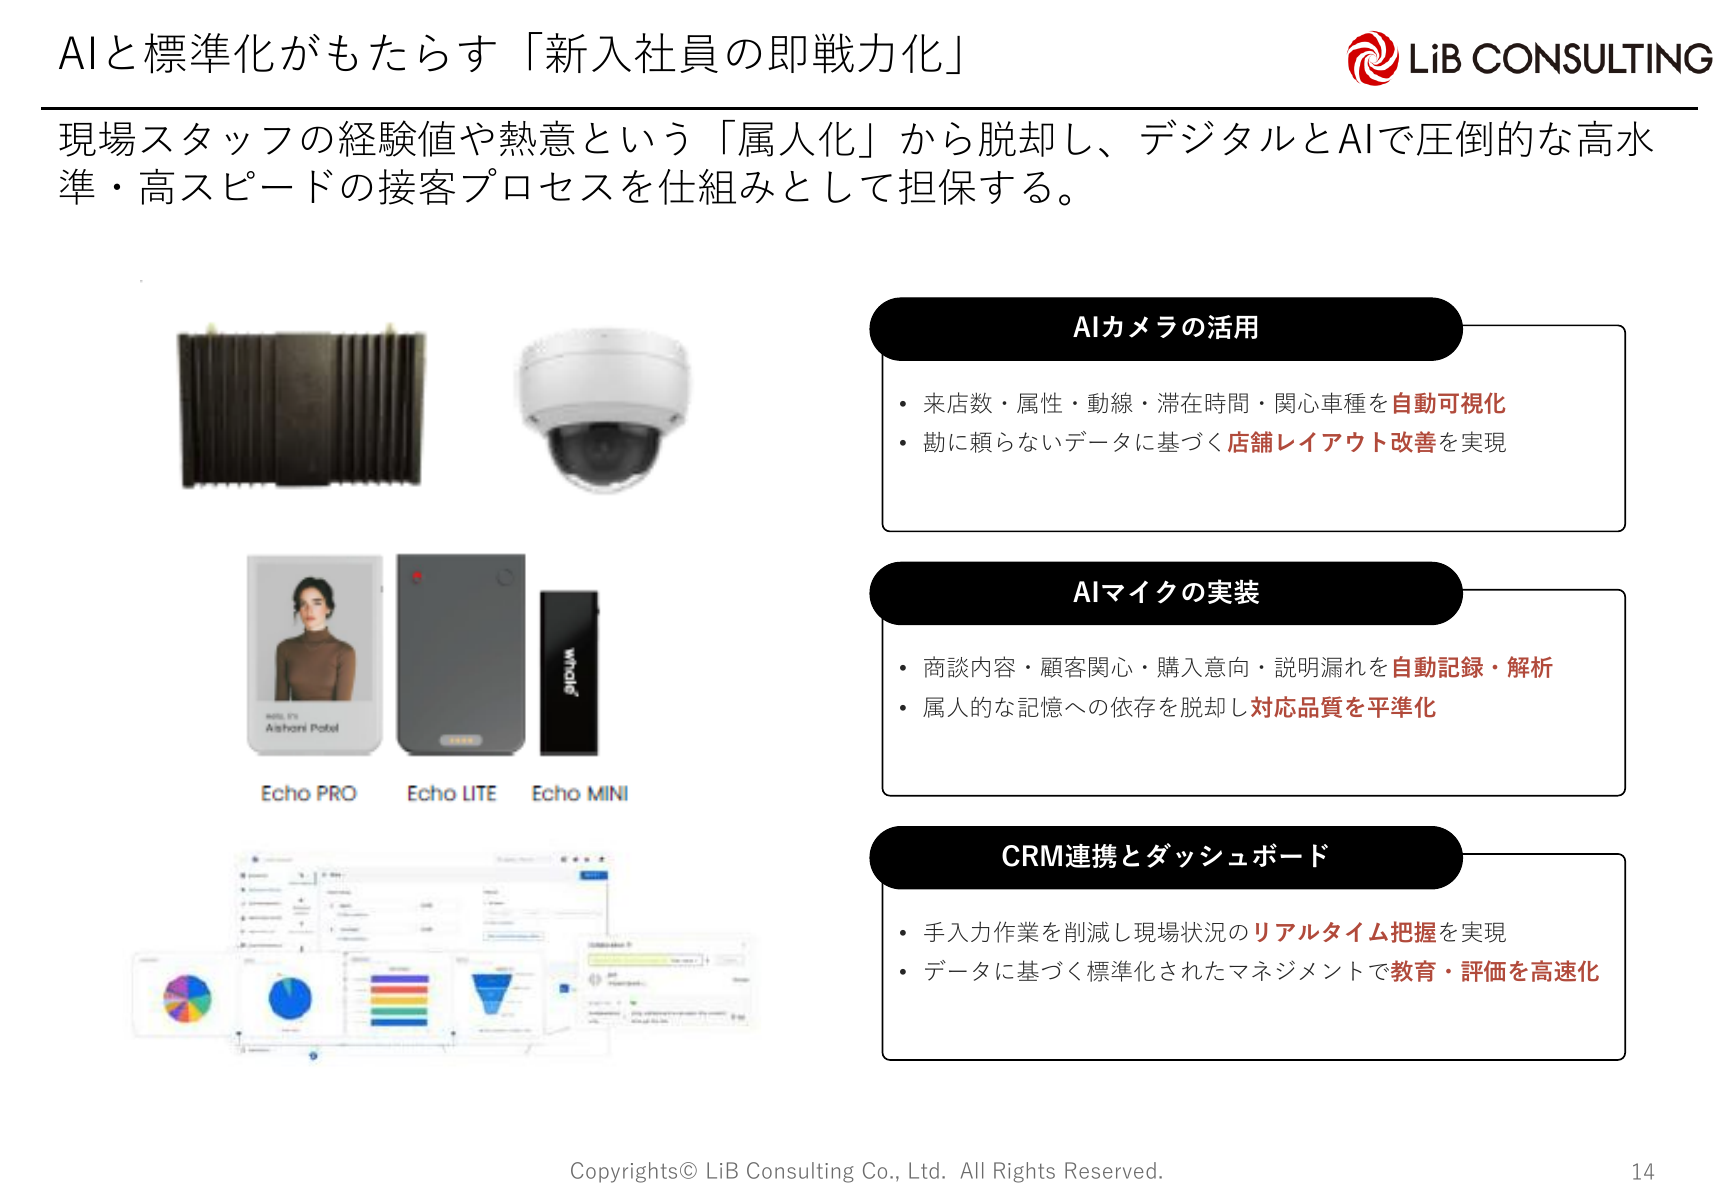
中国市場で注目すべきもう1つの変化が、AIを活用した店舗運営の高度化です。
競争の主戦場が顧客体験に移るなかで、店舗での接客品質や対応スピードをいかに高い水準で再現できるかが重要になっています。
AIカメラ、AIマイク、CRM連携とダッシュボードの活用が特に顕著でした。AIカメラにより、来店数、属性、動線、滞在時間、関心車種を自動で可視化できます。
AIマイクを活用すれば、商談内容、顧客関心、購入意向、説明漏れを自動で記録・解析できます。
さらにCRMと連携することで、手入力作業を削減し、現場状況をリアルタイムで把握することが可能になります。
これらの取り組みは、単なる業務効率化にとどまりません。
これまでスタッフ個人の経験や記憶、熱意に依存していた接客品質を、データと仕組みによって平準化することを意味します。
顧客が求める「良い接客」の定義も変化しています。従来は、担当者との関係性や属人的なおもてなしが重視されてきました。
しかし、現代では、待たされないこと、説明に抜け漏れがないこと、どのスタッフでも同じ品質で対応してもらえることなど、標準化されたノンストレスな体験の価値が高まっています。
もちろん、日本のカーディーラーが持つ「おもてなし」や担当者との信頼関係は、今後も大切な強みです。
ただし、その強みを属人性だけに委ねるのではなく、テクノロジーを活用して高い水準で再現できるようにすることが、AI時代の店舗運営において重要になります。
中国の変化を日本にそのまま当てはめるべきではない
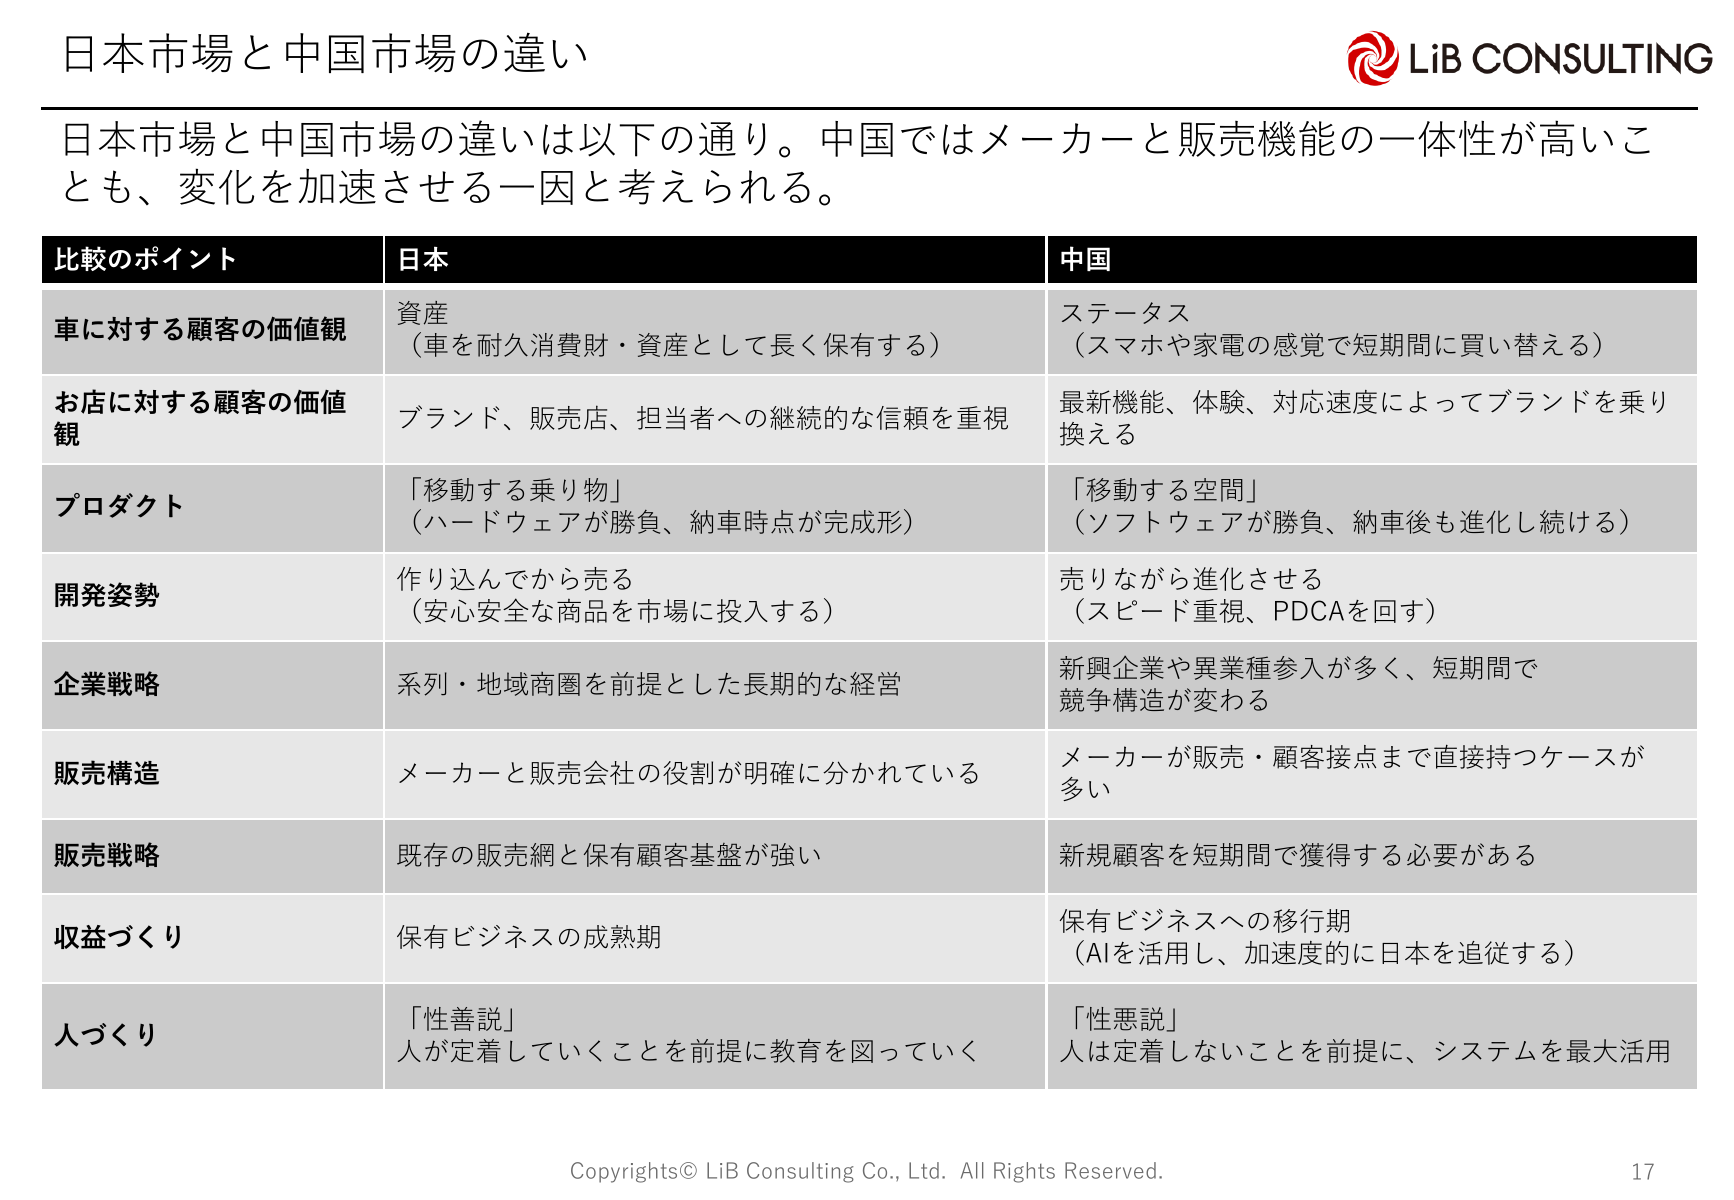
ここまで中国市場の変化を見てきましたが、注意すべき点があります。それは、中国の事例をそのまま日本に当てはめるべきではないということです。
日本と中国では、市場構造や顧客価値観が大きく異なります。日本では、車は耐久消費財であり、資産として長く保有するものという意識が根強くあります。
また、販売店や担当者への継続的な信頼を重視する顧客も多く、メーカーと販売会社の役割も明確に分かれています。
一方、中国では、車はステータスや最新機能を体験するプロダクトとして捉えられやすく、スマホや家電に近い感覚で短期間に買い替える傾向があります。
最新機能、体験、対応速度によってブランドを乗り換える顧客も多く、メーカーが販売や顧客接点まで直接持つケースも少なくありません。
人材や組織運営の前提も異なります。日本では、人が定着していくことを前提に教育していく傾向がありますが、
中国では人が定着しないことを前提に、システムを最大限活用する考え方が強いと整理できます。
したがって、日本のカーディーラーにとって重要なのは、中国で行われている施策をそのまま導入することではありません。
中国市場の変化の背景にある構造的な変化を捉え、自社の商圏、顧客、組織に合わせて何を取り入れるべきかを見極めることです。
日本のカーディーラーが向き合うべき2つの経営論点
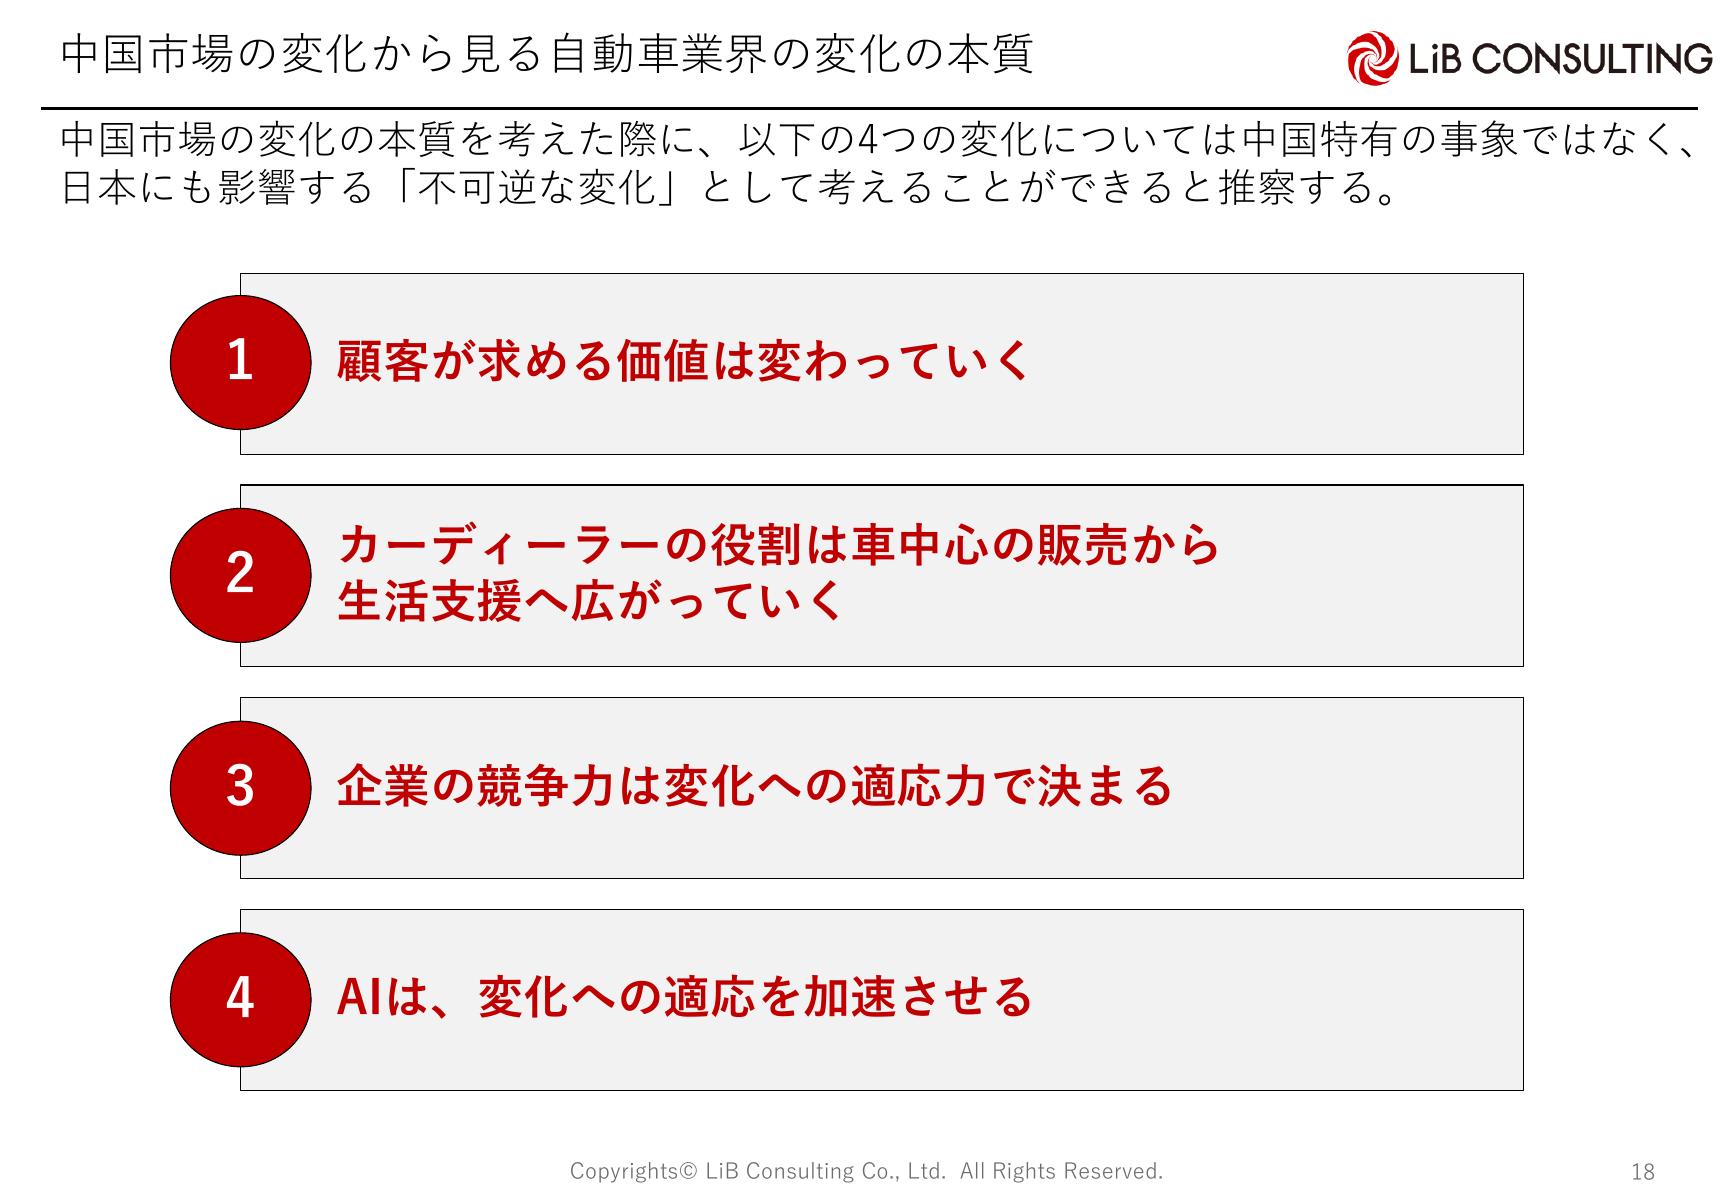
中国市場の変化から見ると、日本のカーディーラーにも影響し得る不可逆な変化がいくつかあります。
顧客が求める価値は変わっていくこと、カーディーラーの役割が車中心の販売から生活支援へ広がっていくこと、
企業の競争力が変化への適応力で決まること、そしてAIが変化への適応を加速させることです。
これらを踏まえると、日本のカーディーラーが先んじて向き合うべき経営論点は大きく2つあります。
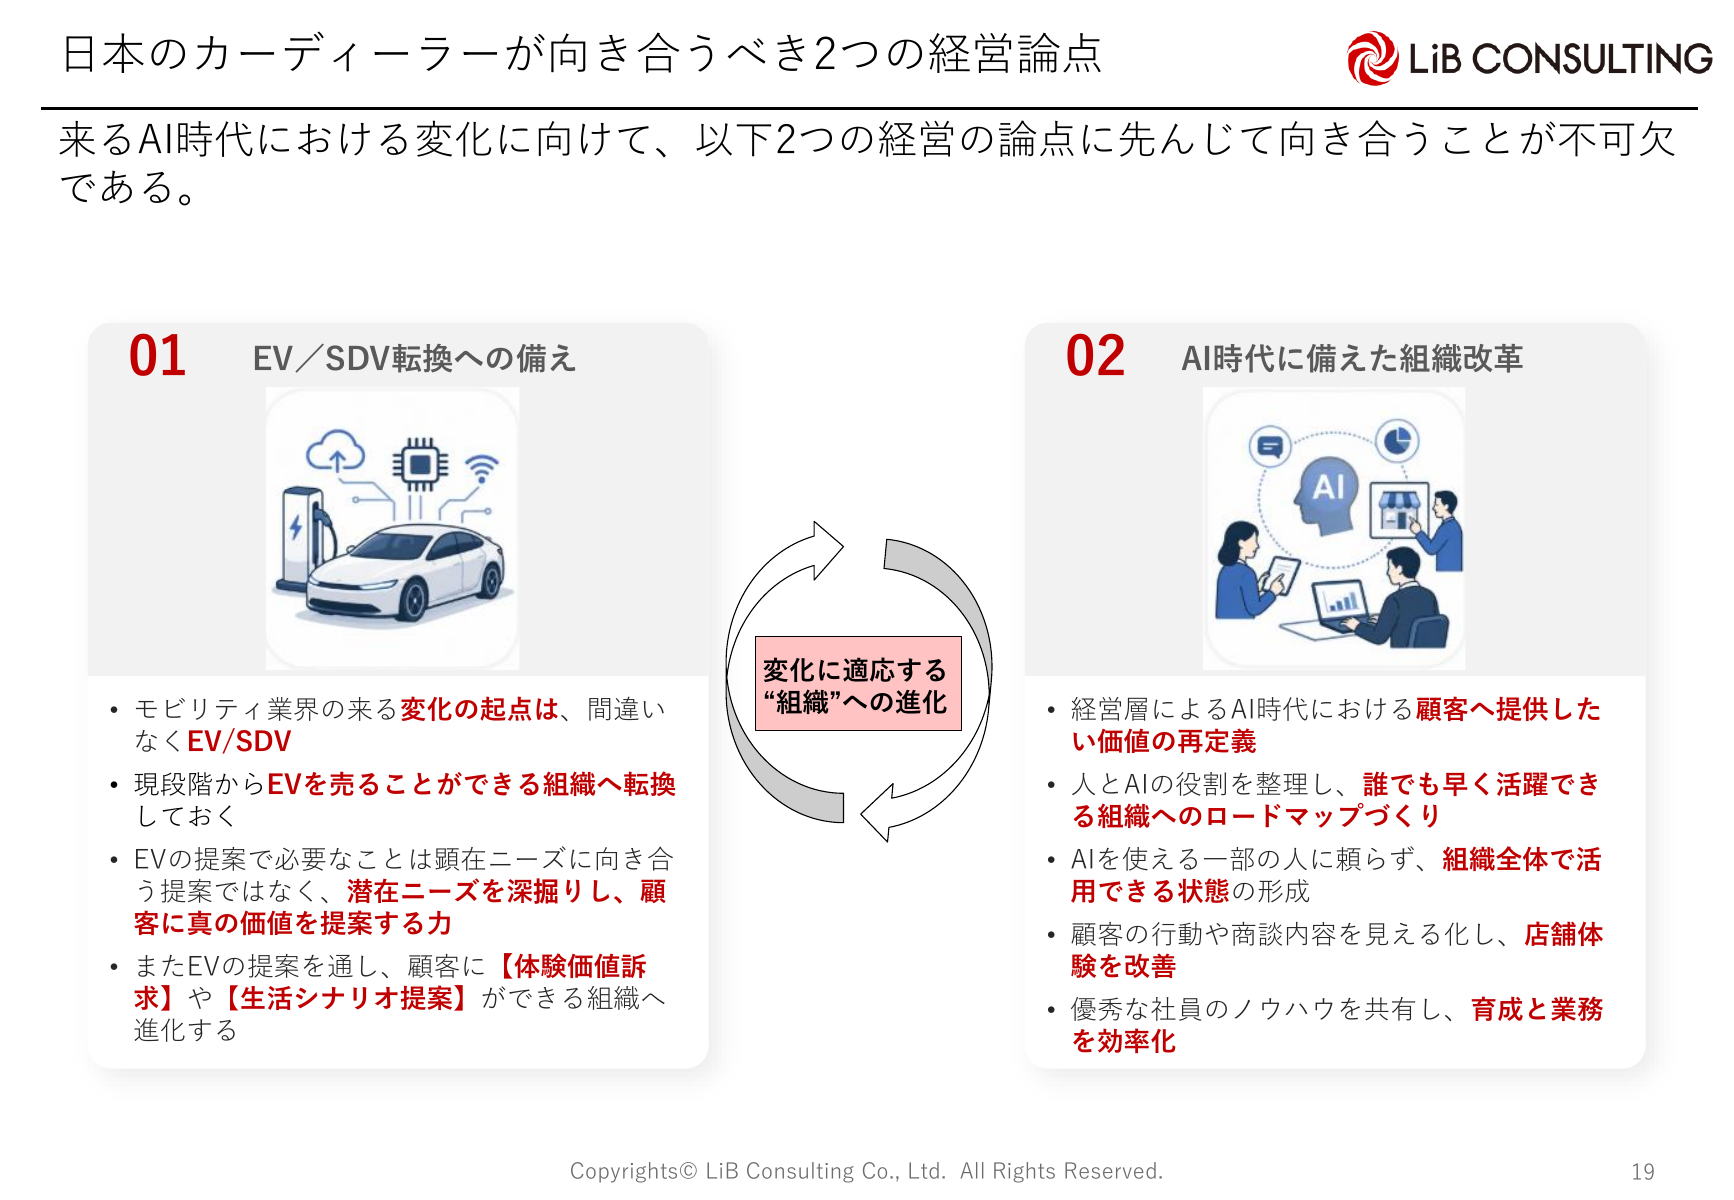
1つ目は、EV/SDV転換への備えです。モビリティ業界における今後の変化の起点は、EV/SDVであると考えられます。
現段階からEVを売ることができる組織へ転換しておくことが重要です。
EV提案で求められるのは、単に燃費や補助金などの顕在ニーズに応えることだけではありません。
顧客の生活スタイルや移動シーンを理解し、潜在ニーズを深掘りしたうえで、体験価値や生活シナリオとして提案する力が必要になります。
2つ目は、AI時代に備えた組織改革です。経営層が、AI時代において顧客へ提供したい価値を再定義し、人が担う業務とAIが担う業務を整理する必要があります。
一部のAIに詳しい社員だけが活用する状態では、組織全体の競争力にはつながりません。
顧客の行動や商談内容を見える化し、優秀な社員のノウハウを共有し、育成と業務を効率化することで、誰もが早く活躍できる組織へ進化していくことが求められます。
次の一手は「EVの販売力強化」と「AI活用の組織実装」
では、日本のカーディーラーは何から取り組むべきでしょうか。今後検討すべき次の一手として、EV販売力の強化と、AIの組織利用に向けたオペレーション改革・AI活用の浸透が考えられます。
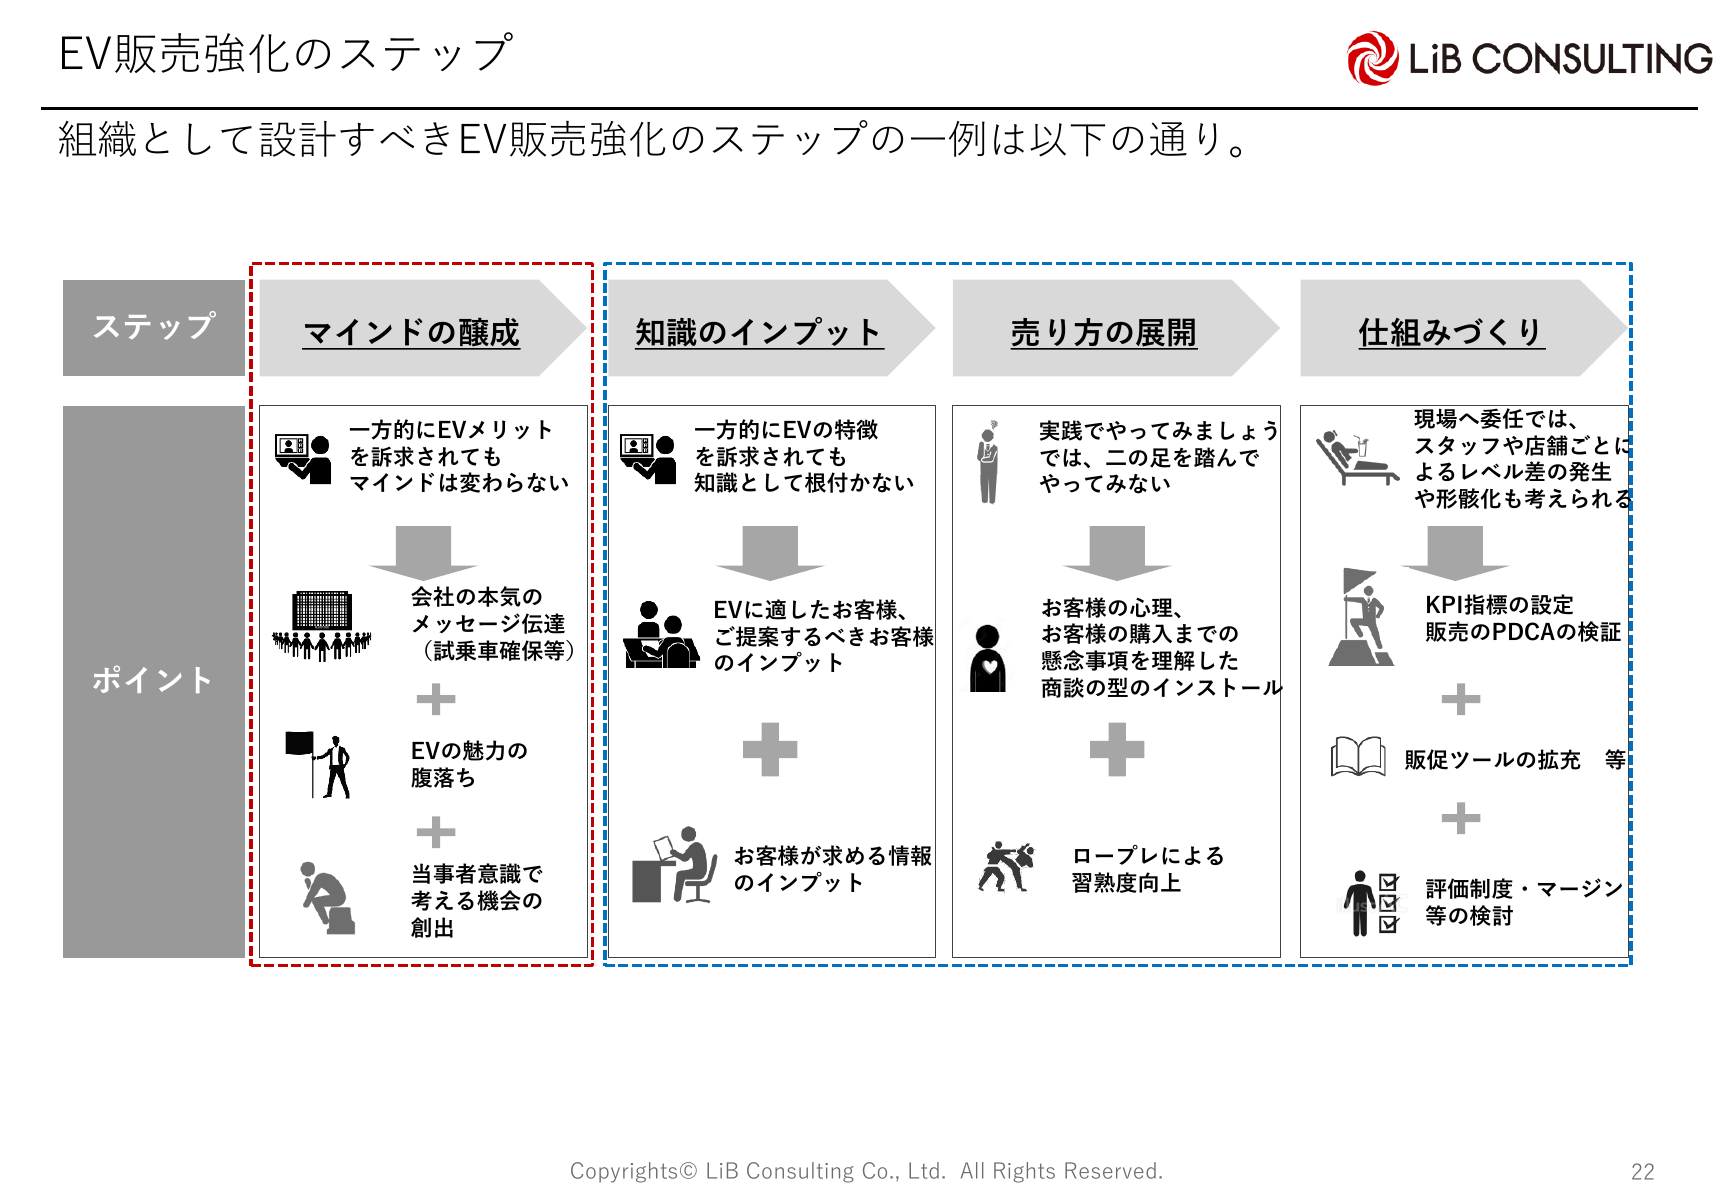
EV販売力の強化においては、単にEVのメリットを一方的に伝えるだけでは不十分です。
まず、会社としてEV販売に本気で取り組むメッセージを発信し、営業スタッフがEV販売に取り組む理由を腹落ちできる状態をつくる必要があります。
そのうえで、EVに適した顧客像、ICE車との違い、EV購入時の心理的ハードル、補助金や充電環境など、提案に必要な知識をインプットします。
さらに、購買心理に基づく商談の型をインストールし、ロープレを通じて現場で実践できる状態まで高めていくことが重要です。
加えて、現場任せにしない仕組みづくりも欠かせません。KPI指標の設定、販売PDCAの検証、販促ツールの拡充、
評価制度やマージンの検討など、組織としてEV販売を推進する体制を整える必要があります。
AI活用についても同様です。まずは、企業としての目指す姿に基づき、AIが担うべき業務と人が担うべき業務を整理します。
そのうえで、どの業務で、誰が、どのようにAIを活用するのかを具体化し、プロンプトやワークフロー、ルールを整備していきます。
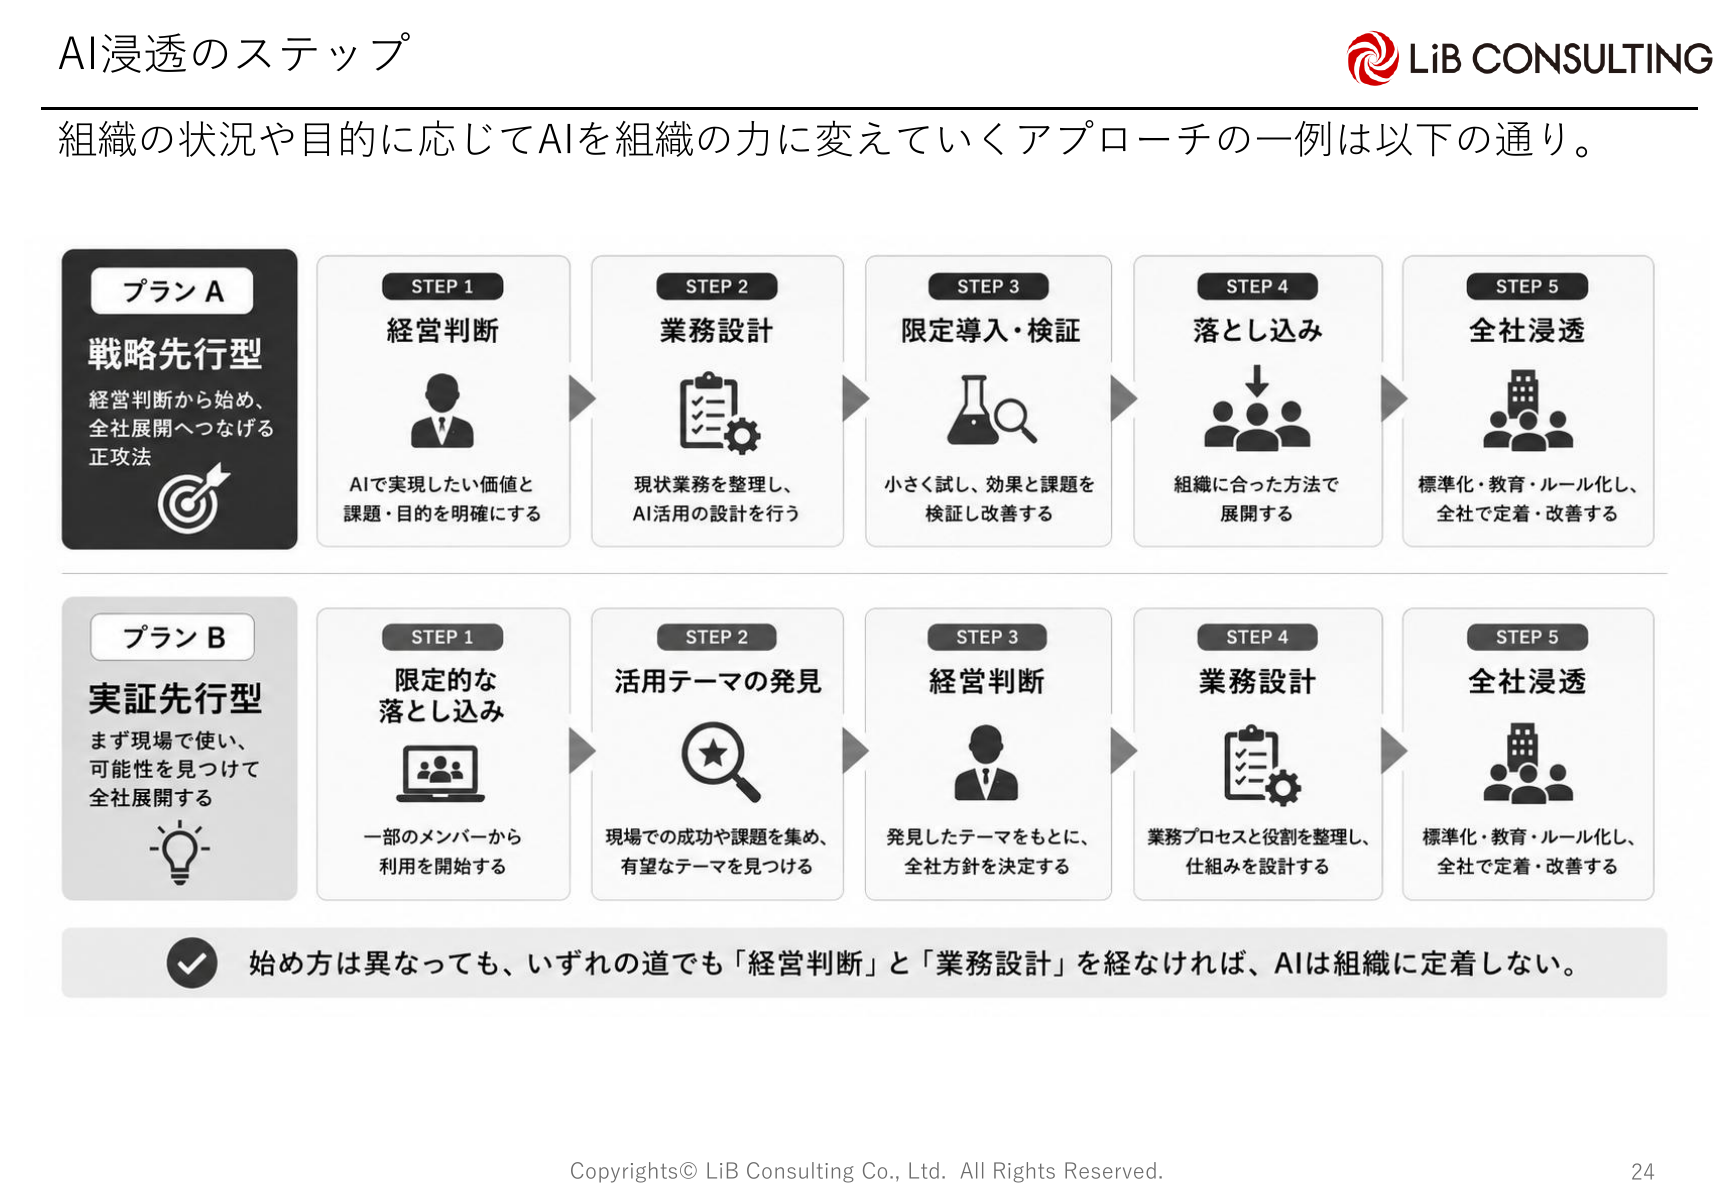
AI活用は、ツールを導入すれば自然に進むものではありません。
経営・本社・現場が同じ方向を向き、活用領域を明確にしたうえで、標準化と浸透を進めることが重要です。
変化に適応できる組織が次世代の競争力になる
中国モビリティ市場で起きている変化は、日本のカーディーラーにとって遠い海外事例ではありません。EV化、SDV化、顧客体験の高度化、AIによる店舗運営の標準化は、スピードや形は異なっても、日本市場にも影響し得る不可逆な変化です。
ただし、重要なのは「中国のようになるかどうか」ではありません。
重要なのは、顧客が求める価値が変わり、カーディーラーの役割が広がり、企業の競争力が変化への適応力で決まる時代に、自社がどのように備えるかです。
これからのカーディーラー経営では、車を売る力に加えて、顧客の生活を理解し、納車後も関係性を深め、AIやデータを活用して高品質な顧客体験を再現する力が求められます。
EV/SDV時代、AI時代を見据えた次の一手は、決して大がかりな変革から始める必要はありません。
まずは、EVを提案できる組織づくりと、AIを組織で活用する業務体制づくりから着手することが、将来の競争力を高める第一歩になるでしょう。
お問い合わせ
株式会社リブ・コンサルティング モビリティ事業部 事務局
mobility_news@libcon.co.jp


 資料ダウンロード
 お問い合わせ