「クルマを売る」から「エネルギーごと支える」へ。EV時代にカーディーラーが挑む次の一手
EXECUTIVE SUMMARY
EVシフトの潮流の中で、クルマとエネルギーの境界は急速に溶けつつあります。
本記事では、EVシフトの流れの中でクルマとエネルギーの融合がもたらす変化と、カーディーラーが今、本領域へと向き合うべき理由を整理します。
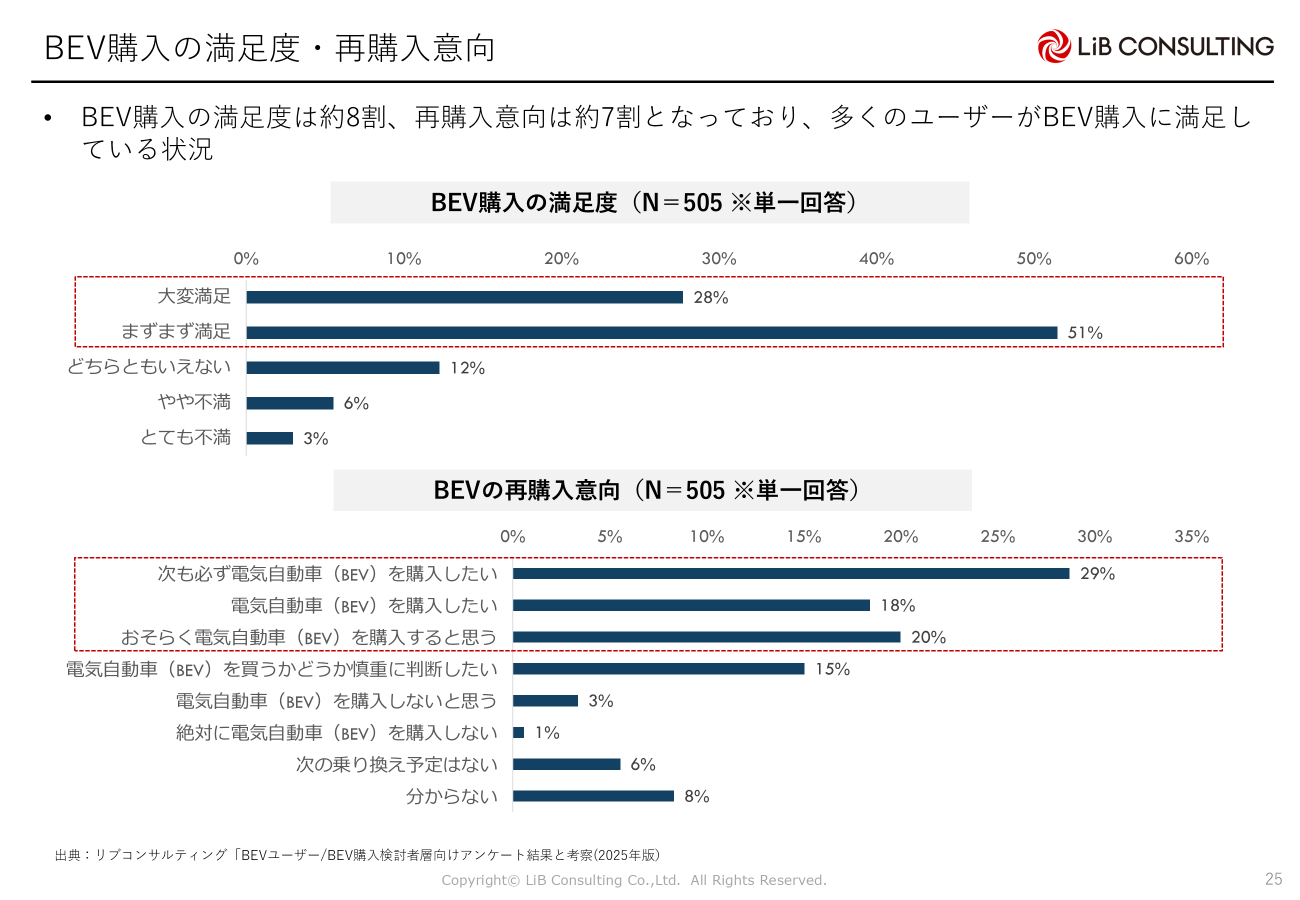
- EVはすでにマス市場へ:世界のEV(BEV+PHEV)新車販売は「4台に1台」に達する一方、日本は約3%(2025年)にとどまる。BEVの購入満足度は約8割、再購入意向は約7割と高い。
- 普及のカギはTCO(総所有コスト)低減:ノルウェー(新車の約96%がEV)や中国の事例が示すとおり、安い電気を活かしてEVの利用コストを下げ、経済合理性を高めることが販売促進の起点となる。
- 「集中から分散へ」でEVは“動く蓄電池”に:分散型エネルギー社会への転換とVPP・V2Hの制度整備が進み、2029〜2030年頃に需給の転換点が訪れる見込み。実現には数年を要するため、現段階からの着手が必要。
- ディーラーの価値提供が拡張する:車両中心の付帯商品から、EV・蓄電池・太陽光・V2H・エネマネ・電力プランへ。顧客の購買タイミングを起点にした提案機会が広がる一方、電力プラン提案の取りこぼしなど機会損失も生じている。
- 競争はすでに始まっている:テスラ・国内先行ディーラー・電力事業者・商社が参入。参入が遅れるほど顧客関係性とウォレットシェアが低下するため、「Why・What・How」で自社の目的と取り組み方を早期に定めることが重要。
目次
なぜいま「EV×エネルギー」なのか
クルマが電動化することで、モビリティとエネルギーという二つの産業は、互いに事業スコープを広げ合う必要に迫られています。ところがエネルギービジネスの検討には、固有の難しさがあります。
- 電気は形がなく、イメージしづらい。バリューチェーンが長く、ビジネスの構造も想像しにくい。
- 顧客の特性によって最適なエネルギーが異なるため、どの商材をどう組み合わせるべきかの判断が難しい。
- 社内の知見にばらつきがあり、合意形成がしにくい。
だからこそ、まずは目線を揃えて基礎から理解することが出発点になります。本記事では、次の3つの視点を軸に整理します。
- 車両単体ではなく、エネルギー商材を組み合わせ、顧客の総保有コスト(TCO)低減をトータルで訴求することが重要。
- ディーラーは、顧客の「移動」を支える存在から、モビリティ×エネルギーを通じて「インフラ」を支えるサービサーへと進化する。
- エネルギービジネスはEV販売促進と顧客接点・収益機会の拡大をもたらす一方、今後はディーラー間にとどまらず、電力事業者など異業種との競争も想定される。
EVの現在地:世界は「4台に1台」、日本は「約3%」
先行市場では、EVはすでに“マス市場(主流)”へと移行しています。世界の新車販売に占めるEV比率はすでに「4台に1台」の水準に達しました。
一方、日本のEVの新車販売シェアはわずか約3%(2025年)。この差は、いったい何から生まれているのでしょうか。
EVの普及を加速させるポイントは、大きく2つです。
- 従来車と変わらない“モビリティ性能”の実現:航続距離、充電時間、充電場所(インフラ)、製造コスト、リセールバリューなど。
- “EVならでは”の価値の創造:維持コストの削減、充放電の調整による電気料金の最適化、BCP/レジリエンス対策、脱炭素貢献、グリッドへの貢献による追加報酬など。
実際、当社のBEVユーザー調査(2025年版)では、BEV購入の満足度は約8割、再購入意向は約7割と、多くのユーザーがBEVに満足しています。
性能面が従来車に近づいたいま、次の競争軸は「EVならではの価値をどう届けるか」に移っています。
EV普及のカギは「総所有コスト(TCO)低減」
EVが普及するかどうかは、顧客がガソリン車よりEVを選ぶ理由を実感できるかにかかっています。
そのカギは、ユーザーのエネルギーコストを下げ、EVの経済的メリットを大きくすることです。先行国の事例として、ノルウェーと中国を挙げてその因果関係を説明します。
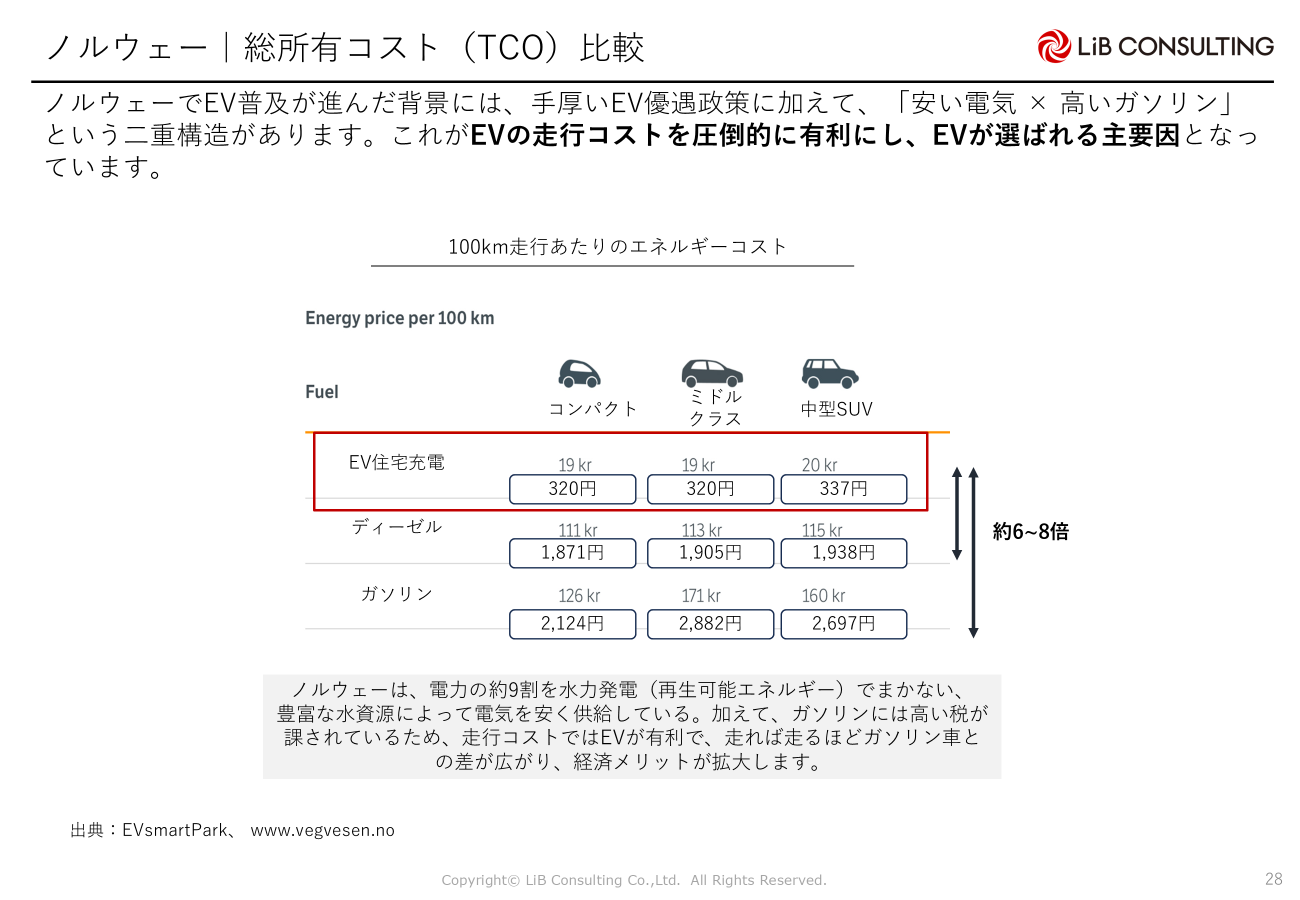
ノルウェーでは、2025年には新車の約96%がEV(ほぼ全てBEV)に達しました。
背景には手厚い優遇政策に加え、電力の約9割を水力発電でまかなう「安い電気×高いガソリン」の二重構造があり、走れば走るほどガソリン車との差が広がります。
中国では、政府が家庭向けの電気料金を低く抑えており、家庭充電を前提とすればEVの走行コストがガソリン車を大きく下回り、EVを選ぶ経済合理性が高まっています。
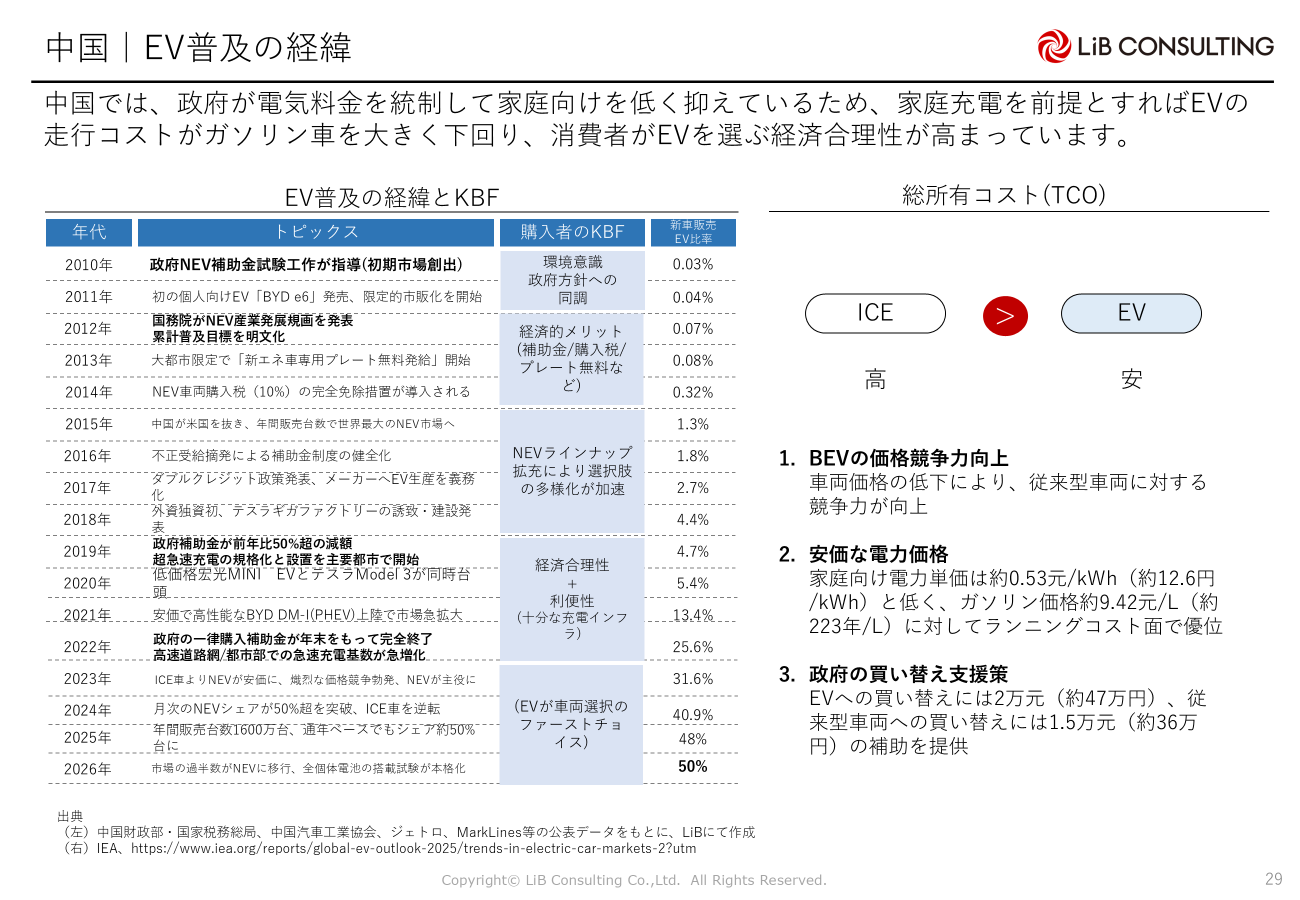
つまり、エネルギーとの融合によってEVの利用コストを抑え、経済合理性を高めることが、EV販売促進のカギになります。
「集中から分散へ」——エネルギー社会の転換とEVの役割
日本のエネルギー自給率は2024年度で16.4%と低く、エネルギー自給率の低さ・再エネの主力電源化・需給調整という3つの課題を背景に、日本政府は電気を「つくる・貯める・かしこく使う」分散型エネルギー社会への転換を進めています。2050年のカーボンニュートラル実現がそのゴールです。
この転換は、3つのステップで進みます。
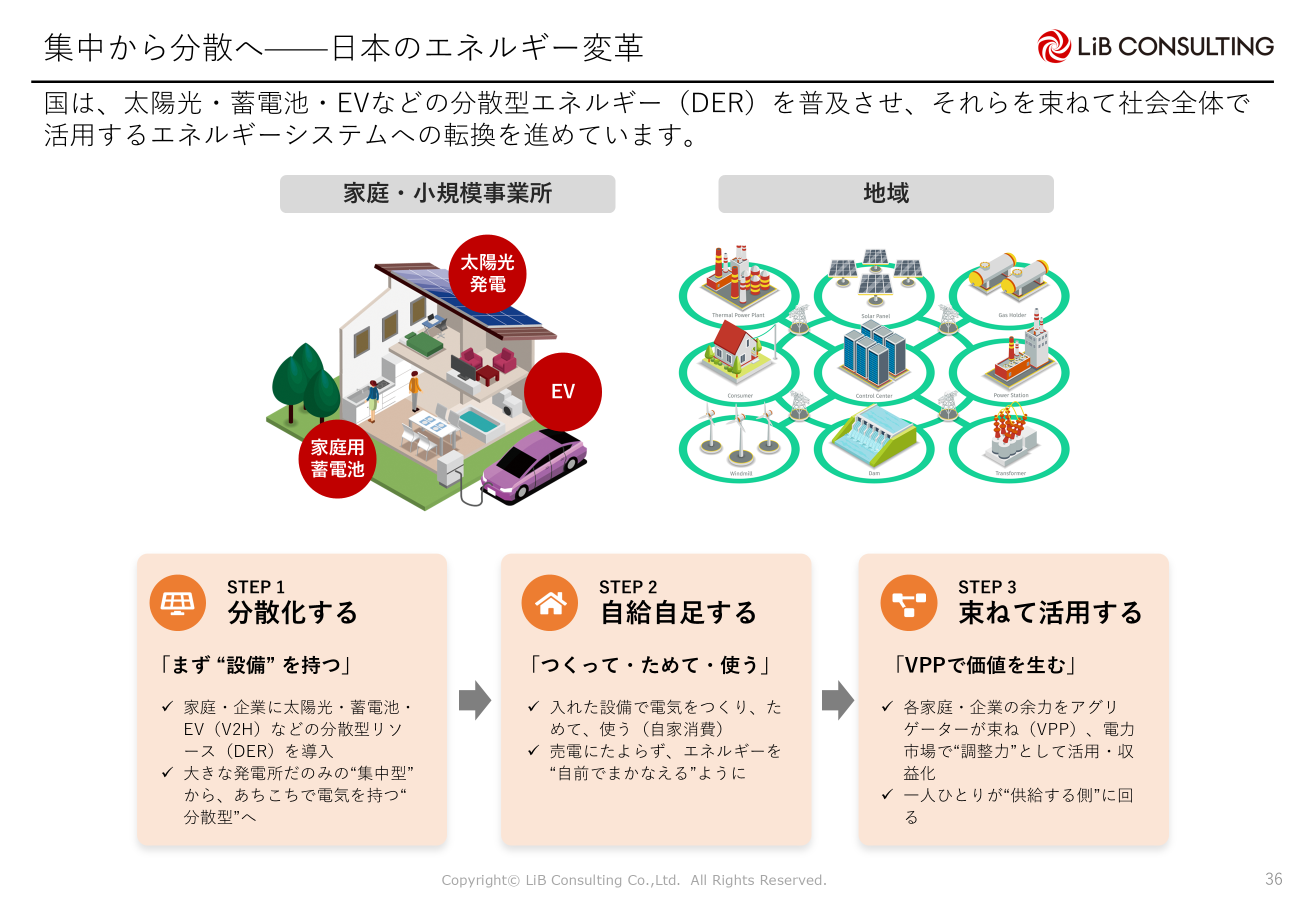
- 分散化する:家庭・企業に太陽光・蓄電池・EV(V2H)などの分散型エネルギーリソース(DER)を導入し、“集中型”から“分散型”へ。
- 自給自足する:入れた設備で電気をつくり・ため・使う(自家消費)。新築住宅の省エネ基準適合は2025年4月に義務化され、ZEH水準が“これからの新築の標準”となりつつあります。
- 束ねて活用する(VPP):各家庭・企業の余力をアグリゲーターが束ね、電力市場で“調整力”として活用・収益化する。
この中で、電気を“使う”デバイスである EVは「動く蓄電池」として非常に貴重な存在になります。住宅・モビリティ・エネルギー・家電はHEMS(家庭のエネルギー管理システム)に統合されていき、家電量販店やモデルハウスを入口にEV・太陽光・V2H・HEMSをまるごとパッケージ化する事例(ヤマダホームズなど)も登場しています。
低圧VPPとV2Gは、もう“そこ”まで来ている
2026年度から制度が整い、家庭の太陽光・蓄電池・EVにためた電気を、アグリゲーターを通じて電力市場で売れるようになりました。“使うだけ”だった電気が“稼ぐ電気”へ変わります。V2Gは、EVを“動く蓄電池”として電力系統につなぎ、電気が余れば貯めて、足りなければ放電して需給を調整する仕組みです。
国の低圧VPPの専門家によると、再エネの普及にともない2029〜2030年頃にエネルギー需給の転換点が再び訪れるとの見立てが共有されています。北米ではすでに、停まっているEVの充放電制御に対して対価が支払われる仕組みが動いています。ディーラーがこうした取り組みを形にするには数年を要するため、着手を先送りできない理由が3つあります。
第一に、提供体制の構築に時間がかかること。 仕入・セールス・施工・人材育成といった体制を整えるには相応のリードタイムを要し、転換点に間に合わせるには今年・来年からの準備が前提になります。
第二に、これが“ストック型”の競争であること。 エネルギー領域は顧客接点とデータを先に押さえた者が優位を積み上げる構造で、参入が遅れるほど挽回コストが高くなります。とりわけVPPの制御権を電力・ガス会社に握られると、後から取り返すのは容易ではありません。
第三に、最も見落とされがちな要素である買い替えサイクルです。 EVや住宅設備は一度購入されると、次の提案機会は5〜8年先になります。いま関連提案をしなければ、目の前のEV購入者との接点を次の一巡まで失うことになります。
つまり、転換点を”待つ”のではなく、そこから逆算して”いま仕込む”ことが先行者の条件です。今日の一台の購買タイミングをエネルギー提案の起点に変えられるかどうかが、数年後のポジションを分けます。
ディーラーの価値提供はこう変わる
EVの導入・更新時には、充電設備の導入や電力契約の見直しなどの周辺需要が同時に発生しやすくなります。これまでの「車両を中心とする付帯商品(保険・整備・車検等)」に加え、EV・蓄電池・太陽光・V2H・エネマネ・電力プランといった「モビリティ/エネルギー・インフラ提供者」 へと提案領域が広がります。
EV購入・住宅購入・家電買替・電力契約の見直しといった 顧客の購買タイミングを起点 に、周辺商材を組み合わせた提案機会が広がります。
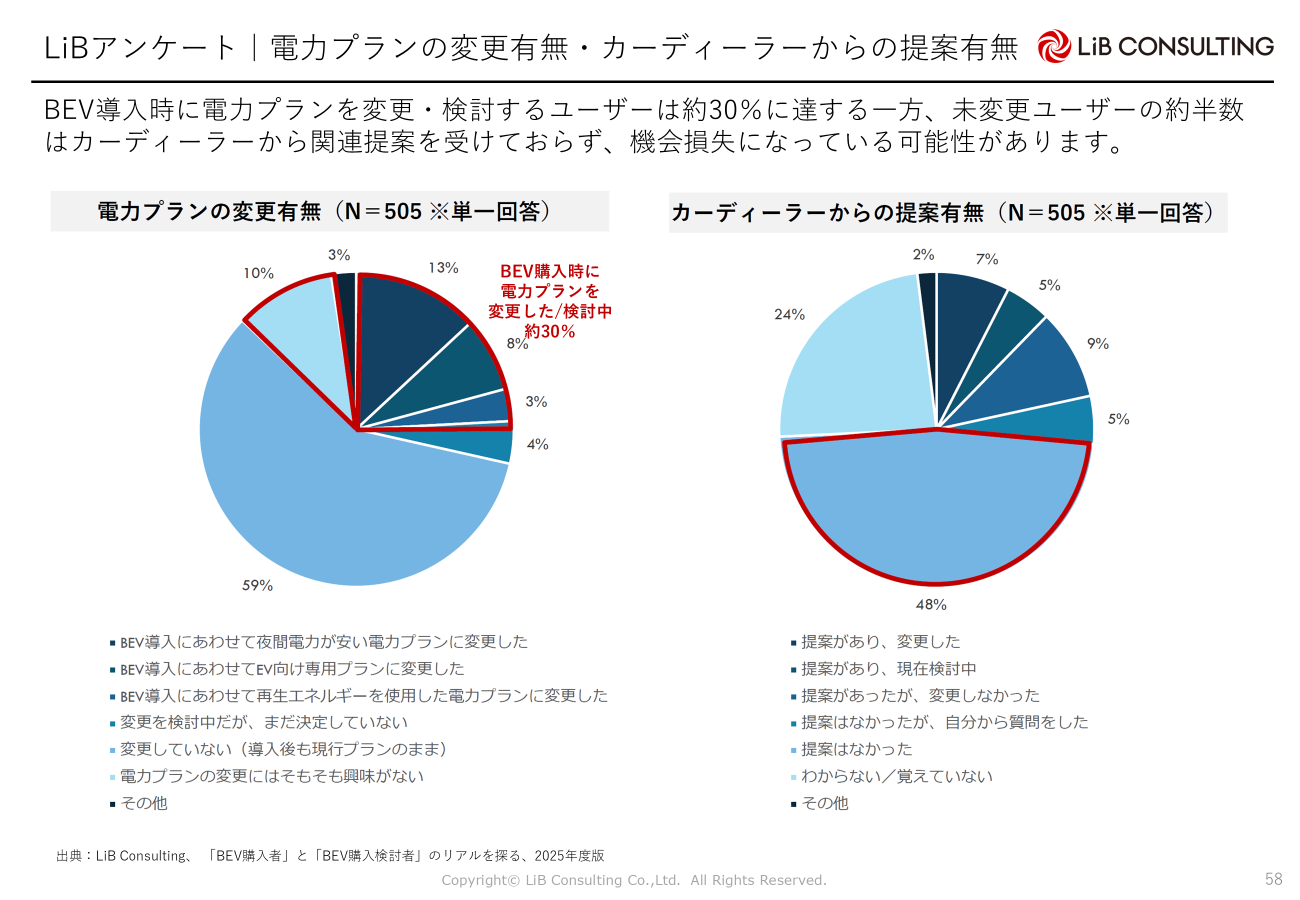
当社アンケートでは、BEV購入時に電力プランを変更・検討したユーザーは約30%に達する一方、未変更ユーザーの約半数はカーディーラーから関連提案を受けておらず、機会損失になっている可能性があります。
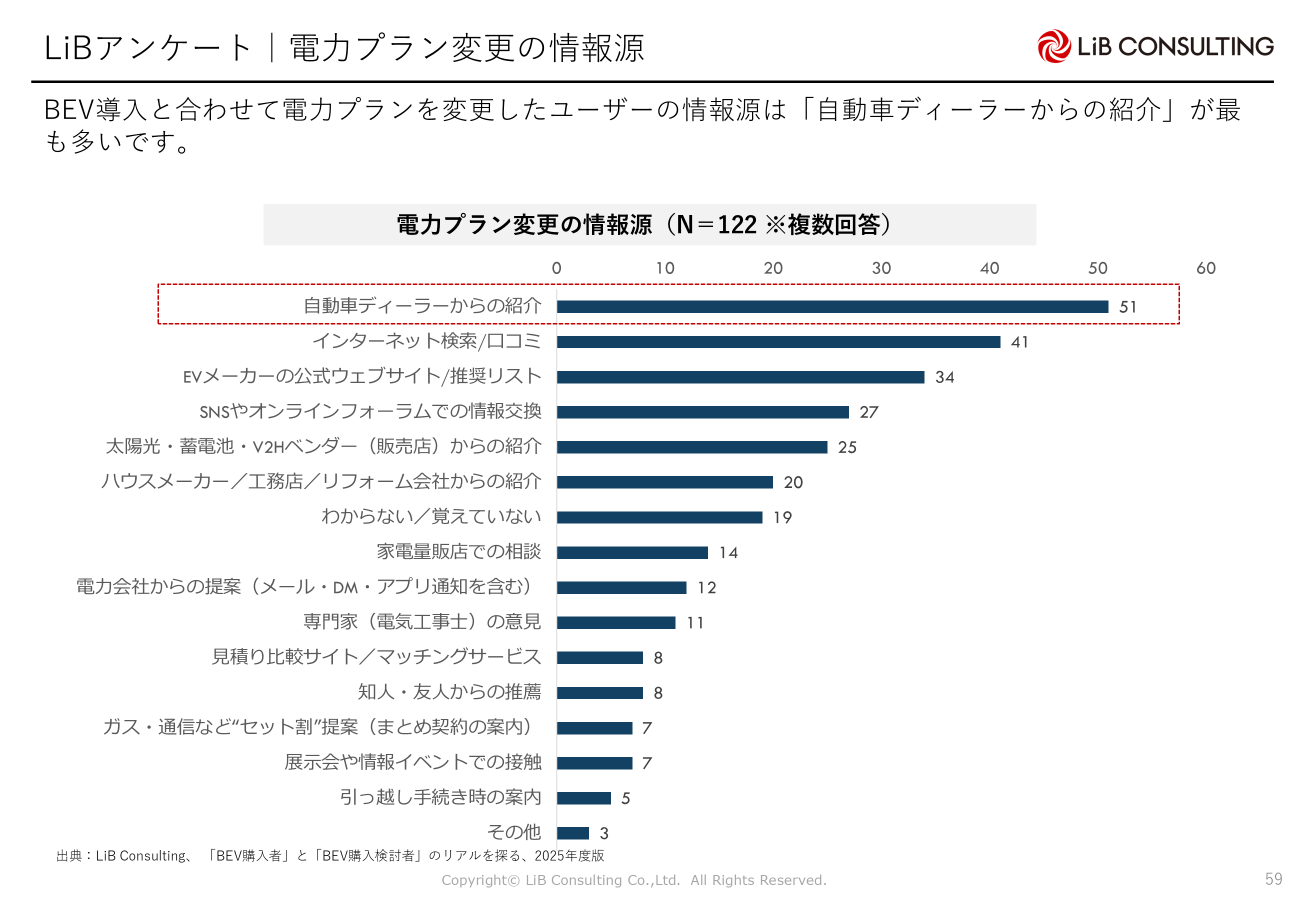
なお、電力プランを変更したユーザーの情報源は「自動車ディーラーからの紹介」が最も多くなっています。
ここで重要なのは、エネルギー商材が”顧客のため”のTCO低減にとどまらず、ディーラー自身の収益源としても二層の効果を持つ点です。
① 販売時のフロー収益(単価・マージンの底上げ)
EV充電設備・V2H機器・家庭用蓄電池・太陽光といった周辺商材は単価が大きく、車両1台あたりの取引額と粗利を押し上げます。組み合わせ次第で、1件あたり数十万〜百万円超の売上を上乗せできます。
② 継続的なストック収益(”売って終わり”からの脱却)
電力プランの取次やエネルギーサービスは、1顧客あたり継続的なマージンが積み上がる収益です。
将来的にVPPの調整力として束ねられれば、車両販売のような一時収益ではなく、継続課金型のストック収益へと発展します。景気や販売台数の波を受けにくい収益基盤を、顧客接点を活かして構築できる点がディーラーの強みです。
なお、実際の収益は自社の仕入条件・販売スキーム(紹介/取次/内製化)によって変動するため、自社アセットを踏まえた精緻化が必要です。
先行プレイヤーの動き
この領域には、ディーラー以外のプレイヤーも続々と参入しています。
- テスラ(垂直統合エコシステム):車両・Powerwall・太陽光・EMS・VPP・電力プランを相互補完させ、顧客の囲い込みとLTV最大化を図る。日本では初期費用ゼロのリース/アグリゲーション型VPPを入口に、エコシステムへの参加を促す。
- 国内ディーラー(KMGホールディングスなど):自動車販売の枠を超え、EVに加えてエネルギー商材やV2Hの販売・提案を早期から推進。EV販売促進に加え、顧客接点の強化や社員育成にもつなげている。
- 電力事業者(東京電力・関西電力):EVを「顧客接点×調整力」として囲い込む。関西電力は自社AI型VPPシステム(E-Flow/K-VIPs+)を構築し、“VPPの仕組みを提供する側=全国プラットフォーマー”へ拡大する可能性もある。
- 商社:自動車・蓄電池・電力を横断できる総合力を武器に、EV×エネルギーの“つなぎ役”として事業化を推進。ディーラーにとっては脅威であると同時に、“組む相手”にもなり得る。
- 海外(豪州Origin Energy):電力小売・エネルギー商材・アグリゲーションを垂直統合し、「料金×UX×分散制御×買取」の循環設計でLTVを最大化。
こうした中で、エネルギー領域は多くの業界がアップセル・クロスセルを狙う戦場です。参入が遅れるほど、顧客関係性やウォレットシェアが低下します。
とりわけVPPの制御権を電力・ガス会社に握られると、将来のEV販売の接点まで奪われかねません。
顧客に最も近いディーラーが、EVを使って電気を制御する仕組みに感度を持つことが重要です。
ディーラーが取り得るビジネスモデル:「Why・What・How」
エネルギービジネスへの取り組み方は、まず目的を定めることから始まります。
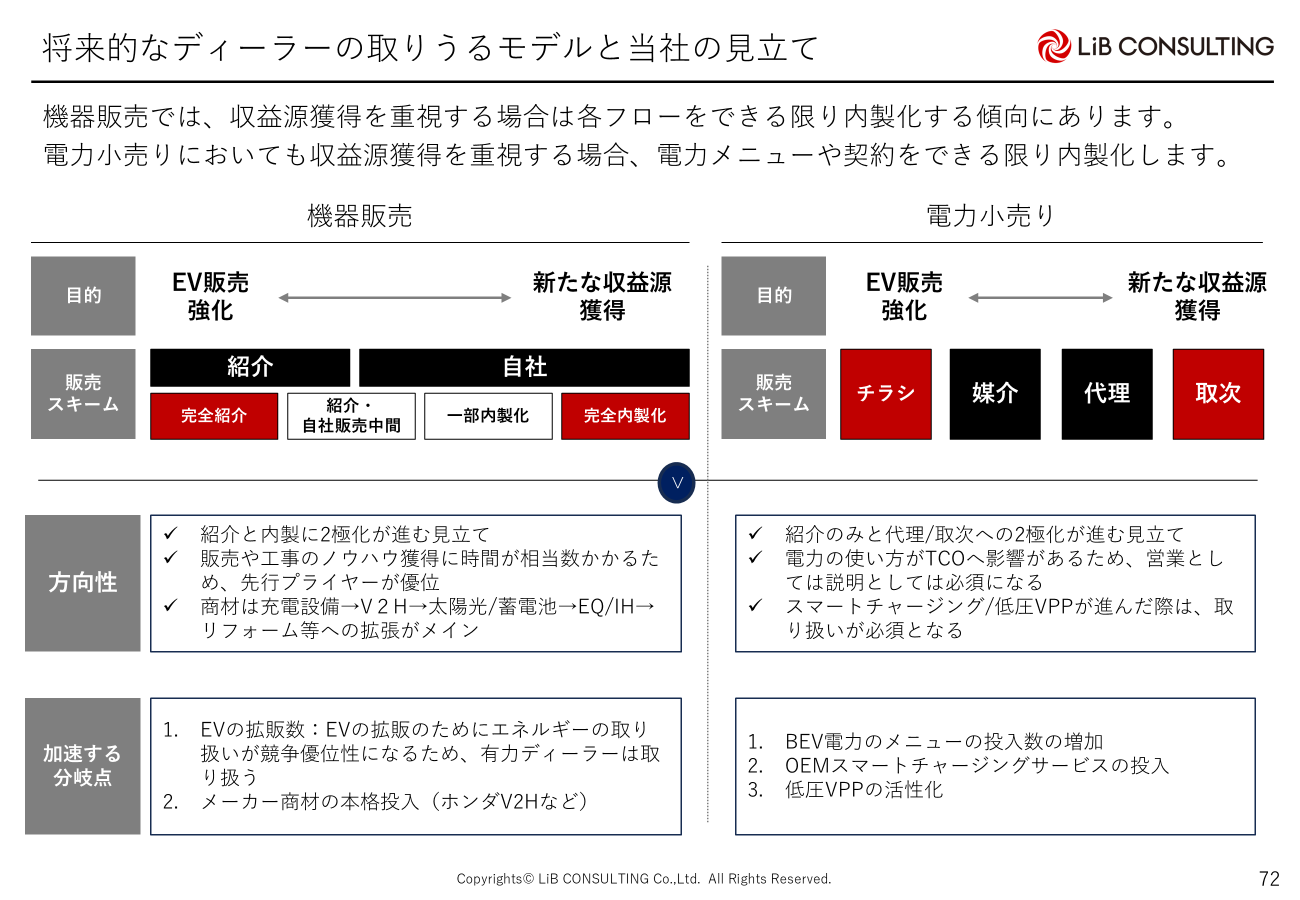
- Why(目的):「EV販売強化」と「新たな収益源獲得」のどちらに重きを置くかで、以降の論点の判断が分岐する。
- What(商材):EV販売強化重視ならEV充電設備・V2H機器・電力小売など親和性の高い商材を、収益源獲得重視なら家庭のエネマネを掛け合わせて太陽光・蓄電池などの高額商材をラインアップする。
- How(販売スキーム):「紹介」から「一部内製化」「完全内製化」まで。収益源獲得を重視するほど、仕入・セールス・施工の各フローを内製化する傾向にある。
当社の見立てでは、今後 BEV電力メニューの拡充、OEMスマートチャージングの登場、低圧VPPの活性化、メーカー商材の本格投入(ホンダV2Hなど) を分岐点として、ディーラーのモデルは「紹介のみ」と「代理・取次/内製化」へ二極化していくと見ています。
電力の使い方はTCOに影響するため、少なくとも営業の説明としては必須になります。
事業化を検討する際は、自社のアセットや強みを踏まえて事業機会を探索し、目指す姿(ガイディングプリンシプル)を明確化したうえで、マネタイズポイントとパートナリング戦略を設計することが大切です。
すべてを自社単独で構築する必要はなく、外部パートナーとの連携で早期に提供体制を整えることが現実的です。
「動く蓄電池」が変えるディーラーの将来
EVへの転換により、顧客がカーディーラーを選ぶ基準は車両単体ではなく、充電・電力・電気代まで含めて“暮らし全体を最適化できるか”で判断するようになります。クルマの価値は「移動の道具」から、停電耐性や自家消費最適化といったエネルギー価値を持つ 「動く蓄電池」へと変わります。
足元では蓄電池や電力プランの提供を通じて顧客接点を広げ、中期的にはVPPを見据えたエネルギーサービスへと発展させていくことが重要です。最適な選択肢を一体で提案・提供できるディーラーこそが、高付加価値領域と顧客接点を押さえていくことになります。
クルマを売り切る存在から、地域の暮らしを支えるインフラへ。その進化の扱いは、いま始まっています。
「次の一手」を一緒に描くーリブ・コンサルティングによるモビリティ×エネルギー事業の30分無料個別相談会のご案内
弊社では、皆様の事業推進をよりダイレクトに後押しすべく、弊社モビリティ・エネルギープラクティス パートナーとの「30分無料個別相談(壁打ち)窓口」を実施しております。
特定の解決策が決まっていなくても問題ございません。以下のようなフェーズでのご相談が最も効果的です。
このようなお悩み・フェーズの皆様にお答えいたします
- 戦略の優先順位付け: 産業構造が激変する中、リソースを集中すべき「勝ち筋」を整理したい。
- 既存事業への危機感: 従来のビジネスモデルだけでは先細りを感じているが、次の一手をどう踏み出すべきか悩んでいる。
- 収益モデルの転換: 商品販売から、サービス・エネルギーを組み合わせた「循環型・ストック型」へ移行したい。
- 実行障壁の突破: 異業種連携や社内体制の構築など、独力では解決が難しい実行面の壁を打ち破りたい。
30分間の「壁打ち」で得られる3つの価値
1、論点の構造化
散乱している課題を整理し、「真のボトルネック」を特定します。
2、市場データとの照合
弊社独自のユーザー調査結果や先進企業の成功・失敗事例を基に、貴社構想の妥当性をフィードバックします。
3、最初の一歩の明確化
終了時には「次に誰と、何を話すべきか」のアクションプランを明確にします。
実施概要
- 形式: オンライン(Zoom / Teams等)
- 時間: 1回30分(貴社と弊社担当にて調整)
- 主な対象テーマ(例):
・次世代モビリティ: EVシフト、SDV、自動運転に伴う事業再編
・カーボンニュートラル・GX: モビリティ×エネルギー融合ビジネスの構築
・地域エコシステム: サーキュラーエコノミー(資源循環)
・新規事業開発: 既存資産を活かした新領域への参入
ご関心をお持ちの方はぜひ下記リンク先からお気軽にお申し込みください。https://www.libcon.co.jp/mobility/consultation/
※本記事の情報はすべて当時(2026年7月)のものです
REPORTS